
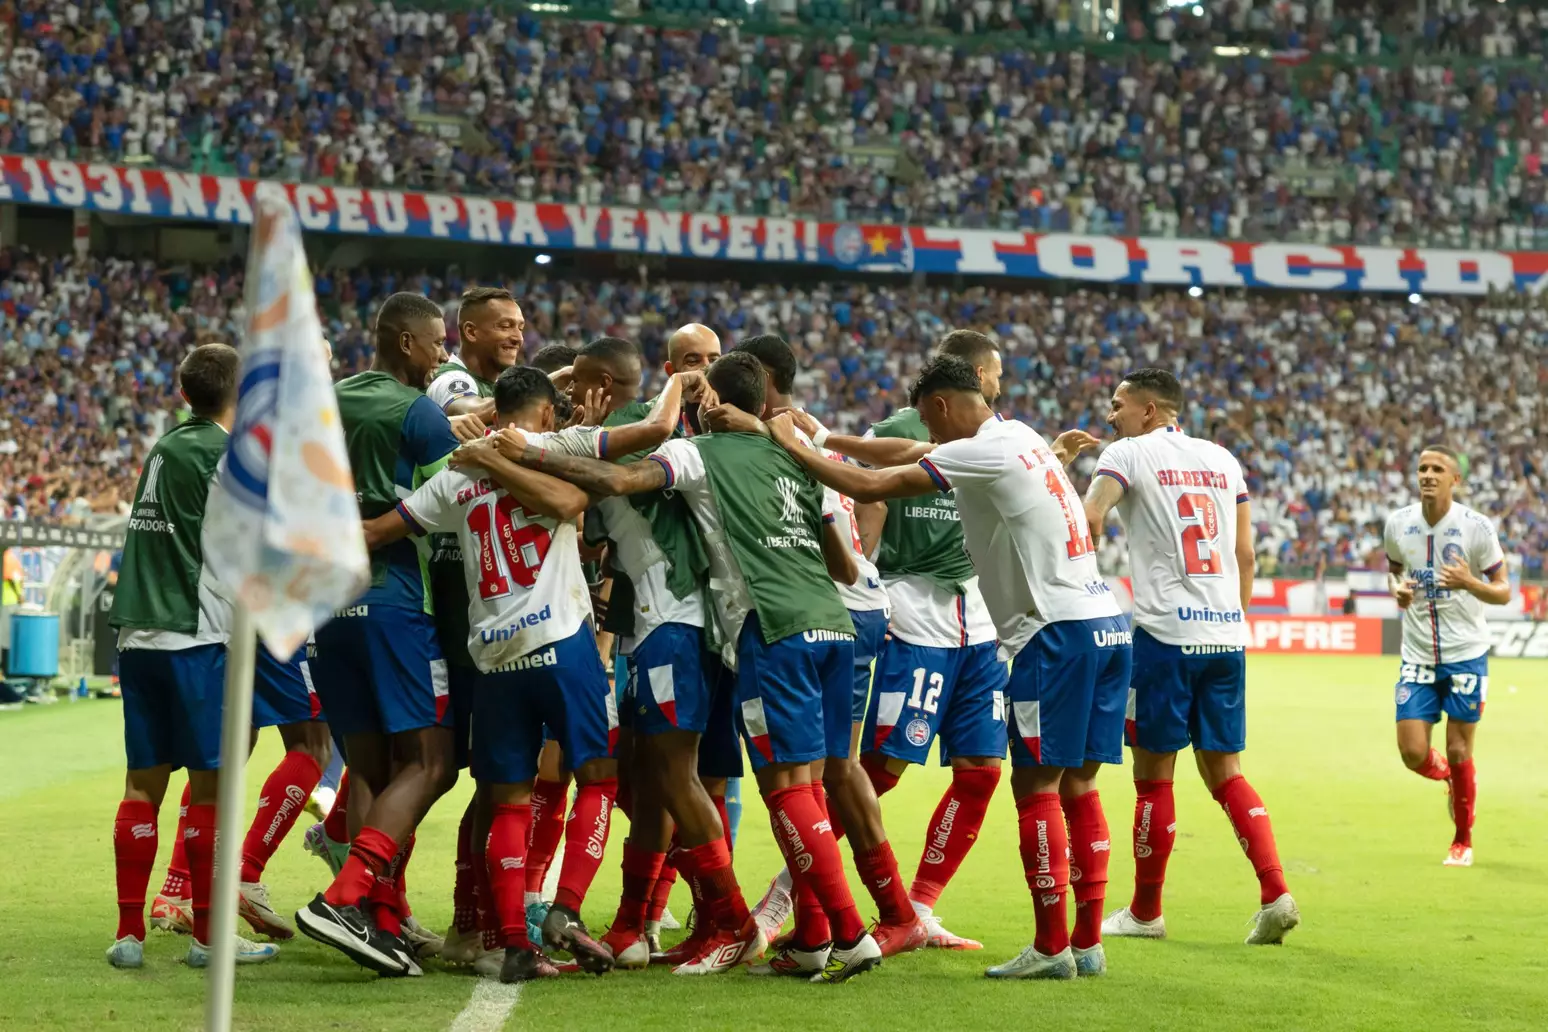
Uma proposta de emenda à Constituição em análise no Senado pretende permitir que associações e clubes esportivos sem fins lucrativos possam ser incluídos em regimes específicos de tributação semelhantes aos que já existem para as Sociedades Anônimas do Futebol (SAFs).
A PEC 6/2026, apresentada pelo senador Alan Rick (Republicanos-AC) e outros senadores, recebeu relatório favorável do senador Carlos Portinho (PL-RJ) e está na pauta da Comissão de Constituição e Justiça (CCJ), segundo informações da Agência Senado.
Proposta altera artigo da Constituição
O texto altera o artigo 156-A da Constituição, que trata dos regimes específicos de tributação do Imposto sobre Bens e Serviços (IBS) e da Contribuição Social sobre Bens e Serviços (CBS), criados pela reforma tributária de 2023.
A proposta inclui associações esportivas, clubes esportivos e organizações esportivas sem fins lucrativos no rol de hipóteses constitucionais que autorizam a instituição de regime específico para esses tributos.
A Emenda Constitucional 132, de 2023, ao reformar o sistema de tributação sobre o consumo, já havia previsto a possibilidade de regime específico aplicável às SAFs. A justificativa da PEC sustenta que a alteração promove maior equilíbrio concorrencial e segurança jurídica, conferindo tratamento constitucional isonômico entre as diferentes formas jurídicas de organização do setor esportivo, com destaque para o futebol profissional.
Relator vê compatibilidade com os fundamentos das SAFs
No parecer favorável, Carlos Portinho afirma que a PEC é compatível com os fundamentos que orientaram a criação da SAF. Ele lembra que o modelo associativo tem papel historicamente relevante no desenvolvimento do esporte brasileiro, especialmente na formação de atletas, no esporte de base, na promoção de modalidades olímpicas e paralímpicas e na inclusão social.
O relator cita o artigo 217 da Constituição, que atribui ao Estado o dever de fomentar práticas esportivas formais e não formais. Para Portinho, a matéria fortalece a coerência concorrencial do sistema tributário, a neutralidade e a proteção constitucional ao esporte.
Nota de transparência: Este conteúdo contou com o auxílio de inteligência artificial na seleção e organização das informações, com base nas fontes citadas, e foi revisado por jornalistas antes da publicação.