

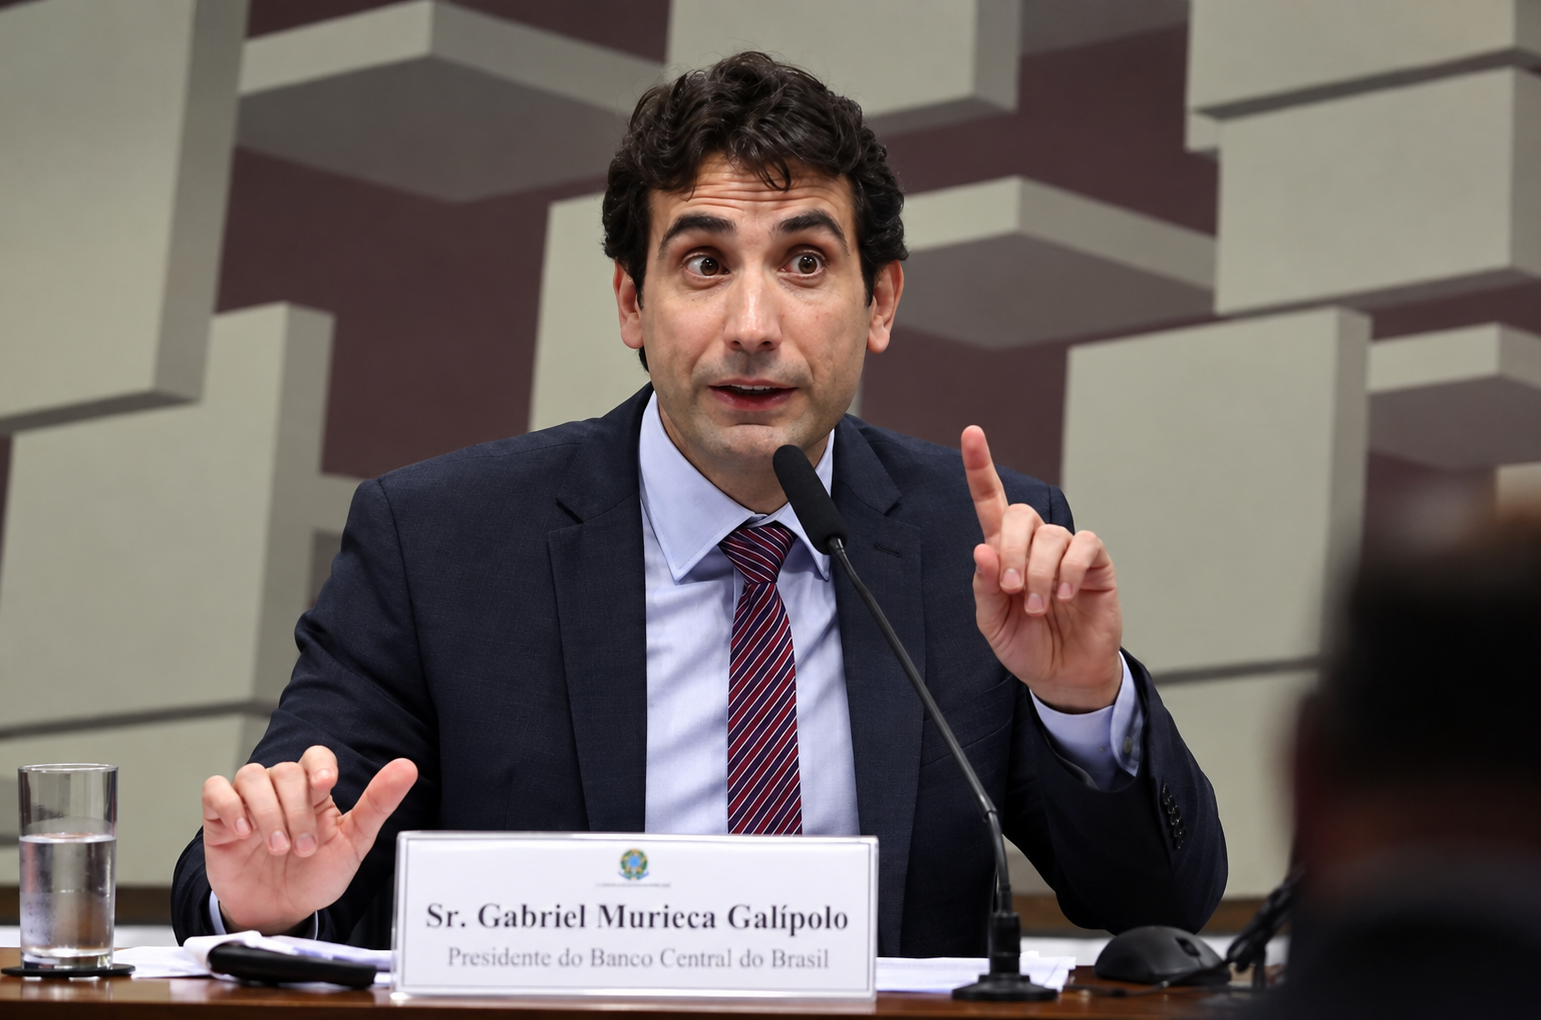
O Comitê de Política Monetária (Copom) deve reduzir a taxa Selic em 0,25 ponto percentual, para 13,75%, na reunião desta superquarta (16), e manter o comunicado semelhante ao divulgado na reunião anterior, mas com maior ênfase nos sinais de desaceleração da atividade econômica brasileira, segundo análise da XP Investimentos.
A XP destaca que o fluxo de dados e notícias desde a última reunião de política monetária tem produzido sinais mistos para a trajetória da inflação. De um lado, o cenário internacional se deteriorou, com pressão maior sobre as commodities e os juros globais. De outro, os indicadores brasileiros passaram a mostrar perda de ritmo da atividade e evolução mais favorável da inflação.
Para a instituição, essa combinação deve manter o Copom em uma postura cautelosa, mas não impedir uma nova redução da taxa básica de juros.
Indicadores domésticos favorecem inflação
No cenário doméstico, os dados mais recentes têm apresentado sinais favoráveis à dinâmica inflacionária e a taxa de câmbio permanece resiliente mesmo com a elevação dos juros internacionais.
Segundo a XP, o comportamento é explicado, em grande medida, pelo aumento dos preços das commodities exportadas pelo Brasil e pelo forte ingresso líquido de investimentos estrangeiros diretos.
A inflação de curto prazo também trouxe resultados mais benignos, aponta a corretora. As últimas divulgações do IPCA ficaram em linha ou abaixo das expectativas e apresentaram composição favorável. Os núcleos de inflação, excluindo componentes mais voláteis para identificar a tendência subjacente dos preços, voltaram ao intervalo de tolerância da meta, embora continuem consistentemente acima de 3%.
Por fim, o IPCA de agosto registrou queda mensal de 0,32%, com destaque para a redução dos preços dos bens administrados.
Atividade econômica perde força
Os indicadores de atividade, por sua vez, reforçaram a percepção de desaceleração da economia brasileira. A abertura do PIB do segundo trimestre, a produção industrial, as receitas de serviços e a geração de empregos em julho apresentaram sinais adicionais de arrefecimento.
A perda de fôlego ocorre apesar dos expressivos estímulos fiscais e parafiscais implementados desde o fim do ano passado.
Diante desse quadro, a instituição reduziu de 2% para 1,7% sua projeção para o crescimento do PIB em 2026. Para 2027, a XP mantém a expectativa de expansão de 1%, mas passou a enxergar riscos baixistas para essa estimativa.
Petróleo e juros globais devem pesar no comunicado do Copom
O principal fator de deterioração no ambiente externo é a alta do petróleo, cujos preços voltaram a superar US$ 100 por barril em meio à escalada do conflito entre Estados Unidos e Irã. Outras commodities também avançaram nas últimas semanas.
Nesse cenário, a corretora destaca que a alta dos preços das matérias-primas, combinada à manutenção de indicadores de atividade ainda robustos, levou o Banco Central Europeu (BCE) a elevar os juros e aumentou a probabilidade de uma política monetária mais restritiva pelo Federal Reserve (Fed).
As taxas dos títulos de longo prazo também subiram em diferentes regiões, refletindo o aumento do risco fiscal. Nos Estados Unidos, os juros dos Treasuries de dez anos chegaram a 5,04% nesta terça-feira (15), atingindo o maior patamar das últimas duas décadas.
Esse ambiente tende a limitar o espaço para uma flexibilização monetária mais agressiva no Brasil, embora, segundo a XP, não seja suficiente para interromper o próximo corte da Selic.
Projeções do Copom devem ter ajustes
Na reunião de agosto, as projeções do Copom para a inflação no cenário de referência — que considera a trajetória da Selic indicada pelo Boletim Focus — eram de 5,1% para o fim de 2026, 3,8% para o fim de 2027 e 3,2% para o primeiro trimestre de 2028, atualmente considerado o horizonte relevante da política monetária.
Entre os fatores de pressão, a XP destaca a continuidade da alta das commodities, especialmente do petróleo. A taxa de câmbio de referência, calculada pela média dos últimos dez dias úteis, também avançou moderadamente entre as duas reuniões, de R$ 5,10 para R$ 5,15 por dólar.
As expectativas de inflação de médio prazo também subiram. Segundo o Boletim Focus, a mediana para o IPCA no fim de 2027 passou de 4,22% para 4,30%. Para o acumulado em 12 meses até março de 2028, a projeção avançou de 4,04% para 4,05%.
Em sentido contrário, a inflação corrente surpreendeu positivamente, com o IPCA de agosto registrando queda de 0,32% no mês. A atividade doméstica também apresentou novos sinais de desaceleração.
A XP não considera, em suas simulações, uma revisão para baixo da estimativa do Copom para o hiato do produto — a diferença entre o nível efetivo de atividade e o potencial da economia. A instituição, porém, reconhece que essa possibilidade existe diante dos sinais mais claros de perda de dinamismo da economia brasileira.
XP prevê mudanças nas projeções para 2026 e 2027
A XP estima que a projeção do Copom para o IPCA de 2026 deve recuar de 5,1% para 4,9%. A principal razão seria a incorporação das surpresas baixistas observadas na inflação corrente e a redução da estimativa para os bens administrados.
Para 2027, a projeção deve seguir na direção oposta, passando de 3,8% para 3,9%. No primeiro trimestre de 2028, atual horizonte relevante da política monetária, a estimativa deve subir de 3,2% para 3,3%. Segundo a XP, a revisão para cima decorre principalmente da pressão adicional exercida pelos preços do petróleo.