

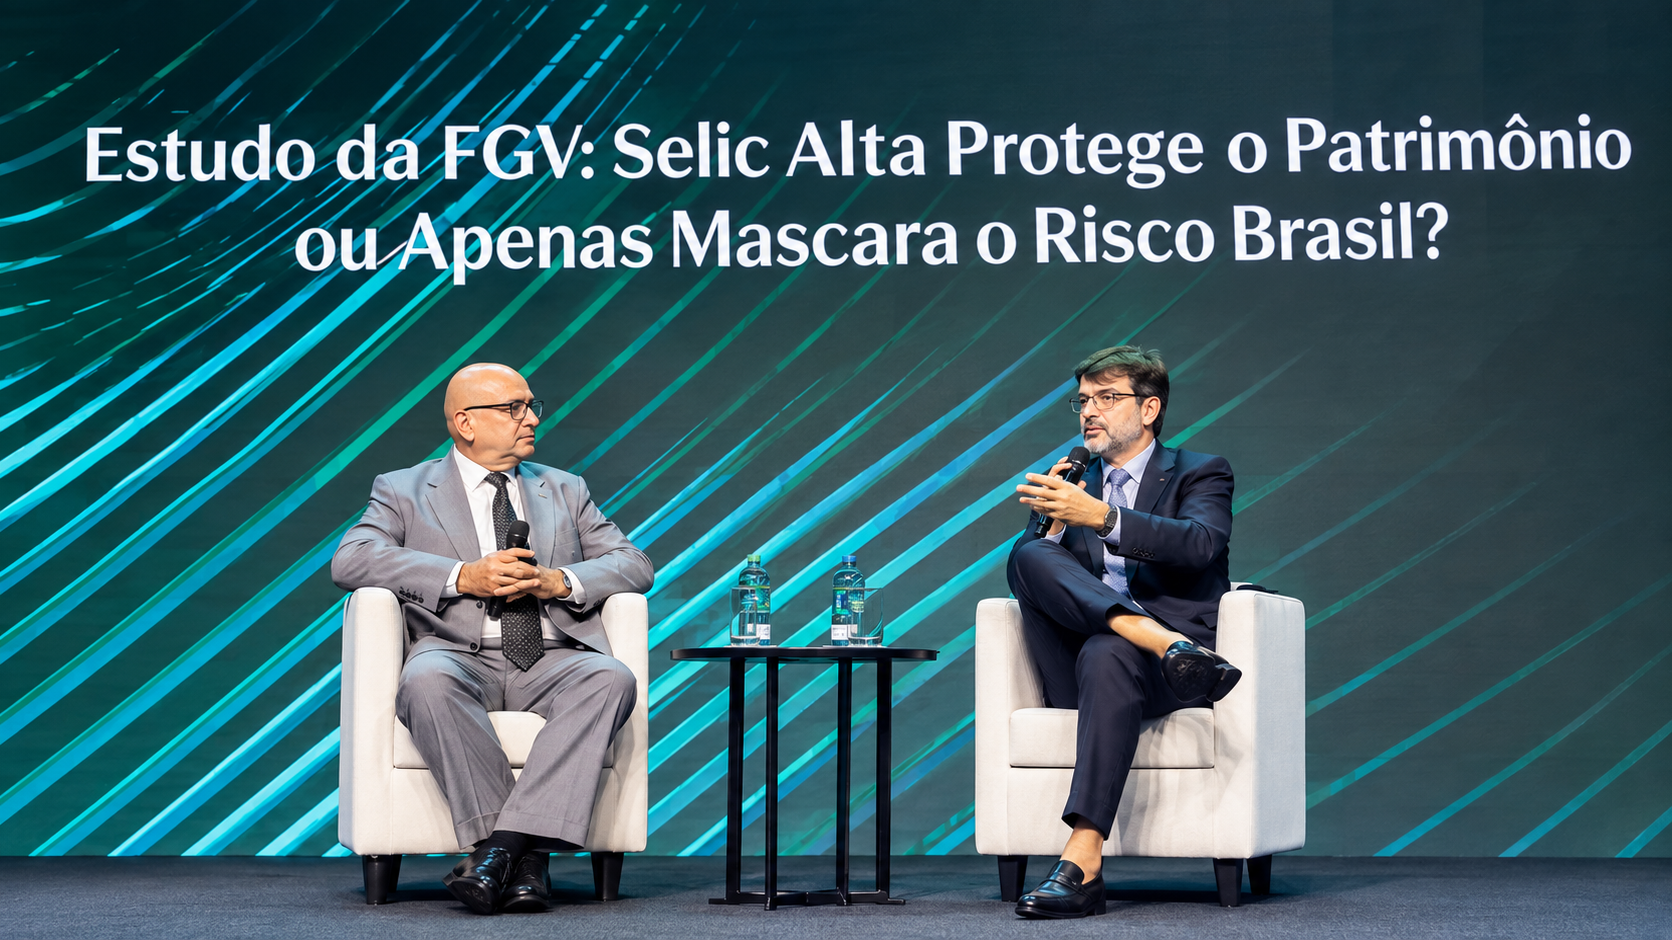
A taxa Selic elevada — que deve ser reduzida nesta quarta-feira (16) para 13,75% — oferece uma remuneração nominal atrativa e alta liquidez ao investidor brasileiro, porém não elimina os riscos associados à concentração do patrimônio em uma única economia, segundo o estudo “Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro”.
Elaborada pelos professores Claudia Yoshinaga, Francisco de Castro Junior, Ricardo Rochman e William Eid Junior, do FGVcef (Centro de Estudos em Finanças da Fundação Getulio Vargas), a análise questiona uma percepção comum entre os brasileiros: de que aplicações atreladas à Selic ou ao CDI seriam praticamente livres de risco, enquanto os investimentos no exterior ofereceriam pouco rendimento.
Segundo os pesquisadores, essa visão foi influenciada, em parte, por um período prolongado de juros internacionais excepcionalmente baixos. Ao mesmo tempo, a remuneração elevada dos investimentos domésticos pode esconder o fato de que o investidor continua concentrado em uma única economia e em uma única moeda.
Em entrevista exclusiva ao Monitor do Mercado durante a edição desta quarta-feira (16) do Avenue Connection 2026, William Eid Junior, um dos autores do estudo, explicou que a Selic e o CDI efetivamente apresentam baixa volatilidade nominal e elevada liquidez em reais. Características que, porém, não eliminam os riscos de inflação, reinvestimento, crédito e concentração.
“A Selic alta não é um benefício. Na verdade, ela está mascarando um risco. Há uma ilusão de que a Selic, assim como o CDI, é um ‘tremendo investimento’, mas, na verdade, os rendimentos estão remunerando o risco de investir no Brasil”, afirmou.
De acordo com o professor, a análise parte de uma questão central para a construção de uma carteira: ter vários investimentos não significa necessariamente estar diversificado. Um investidor pode distribuir o patrimônio entre diferentes produtos e, ainda assim, permanecer exposto aos mesmos fatores de risco.
Selic elevada não significa ausência de risco
A tese do estudo parte de uma distinção entre remuneração e proteção patrimonial. Um investimento pode pagar juros elevados e, ainda assim, manter o investidor exposto aos riscos da economia na qual está inserido.
Por isso, segundo os pesquisadores, a Selic alta não reduz a necessidade de diversificação internacional. Sobretudo, quando a remuneração elevada dos juros brasileiros representa, na realidade, uma compensação pelo risco associado ao investimento no país, e não sua eliminação.
O problema pode aparecer mesmo em carteiras com vários produtos. Ter três investimentos diferentes não significa necessariamente ter três riscos independentes. A diversificação, portanto, não deve ser medida apenas pela quantidade de produtos existentes no portfólio. Segundo o estudo, é necessário combinar ativos cujos resultados dependam de diferentes economias, moedas e emissores.
A lógica é reduzir a concentração em uma mesma fonte de risco e retorno. Assim, ampliar o número de aplicações dentro do próprio mercado brasileiro não produz, necessariamente, uma diversificação efetiva se os ativos continuarem reagindo aos mesmos fatores.
Diversificação doméstica pode não reduzir os riscos comuns
A elevada remuneração de aplicações ligadas à Selic (assim como ao CDI) também pode criar a percepção de que uma carteira composta por diferentes produtos domésticos consegue combinar retorno e diversificação. Para os pesquisadores, entretanto, a quantidade de categorias ou investimentos no extrato não é suficiente para determinar o grau de diversificação.
A questão é saber se os ativos estão sujeitos a fontes diferentes de risco e se apresentam comportamentos distintos diante dos mesmos choques. A diversificação é capaz de reduzir o risco da carteira quando seus componentes não perdem valor simultaneamente pelas mesmas razões.
“Outra coisa que a gente fala sobre diversificação é que não existem as estratégias mais interessantes do mundo no Brasil. Como é que você investe em farmacêutica e setor bélico aqui no Brasil? Não existe. Além de várias outras estratégias de diversificação. Se você pensar, tem o ETF, investimento via BDR, mas aí há dois problemas: você está colocando uma camada a mais entre você e o produto e continua na jurisdição brasileira, com todas as incertezas que a gente tem”, destaca Eid Junior.
O estudo analisou uma amostra de 1.650 fundos abertos à captação do Guia FGV de Fundos. A exposição direta ou indireta à renda fixa é estimada em quase 94% do patrimônio dessa amostra. O cálculo leva em consideração que, historicamente, cerca de 70% dos recursos dos fundos multimercados também estão alocados em renda fixa.
Os pesquisadores também testaram se os limites da diversificação doméstica poderiam estar relacionados especificamente aos períodos de juros elevados.
“Para testar essa hipótese, dividimos os meses da amostra em dois regimes, definidos pelo retorno real do CDI acumulado nos doze meses anteriores. A mediana da série, de 3,8% ao ano, separa os períodos de juros reais mais baixos dos períodos de juros reais mais altos”, explicam os analistas.
Para medir o quanto os investimentos se movimentam de forma parecida, o estudo utilizou a correlação, indicador que mostra a relação entre o comportamento de dois ativos. Quanto mais próxima de 1, maior é a tendência de que eles se movimentem na mesma direção.
A correlação média entre as cinco classes de investimentos domésticos foi de 0,54 nos períodos de juros reais mais altos e de 0,50 nos períodos de juros reais mais baixos. Entre os pares analisados, os títulos prefixados e os títulos indexados à inflação apresentaram correlações particularmente elevadas, de 0,82 e 0,78, respectivamente.
Embora os níveis de correlação tenham variado entre os diferentes pares de ativos, nenhuma relação relevante surgiu ou desapareceu com a mudança no nível dos juros.
As magnitudes variaram entre os diferentes pares de ativos, mas nenhum bloco relevante de associação apareceu ou desapareceu quando houve mudança de regime de juros.
Para os pesquisadores, esse resultado enfraquece a hipótese de que os limites da diversificação doméstica sejam apenas consequência da Selic elevada. Para os pesquisadores, o resultado mostra que os limites da diversificação dentro do mercado brasileiro não podem ser explicados apenas pela Selic elevada. Mesmo quando os juros reais estão mais baixos, os investimentos domésticos continuam sujeitos, em diferentes graus, aos mesmos fatores de risco.
Dólar adiciona fonte externa de risco e retorno
O estudo encontrou comportamento diferente quando analisou o dólar em relação às cinco aplicações domésticas. A moeda apresentou correlação negativa com todas as cinco classes nos dois regimes de juros considerados. Ao todo, foram dez combinações analisadas, e nenhuma apresentou correlação positiva nesse recorte.
Os pesquisadores ressaltam que isso não significa que possuir dólar, isoladamente, seja suficiente para transformar uma carteira em um portfólio internacional. O resultado demonstra, porém, o efeito de acrescentar ao conjunto doméstico uma fonte de risco e retorno vinculada ao exterior.
“Quando você diversifica no exterior em dólar, por exemplo, você está tendo efetivamente os benefícios da diversificação, que é a redução do risco e a manutenção do retorno”, explica Eid Junior.
A conclusão apresentada pelos autores é que uma carteira pode conter muitos produtos e continuar concentrada nos mesmos fatores de risco. Três investimentos diferentes, por exemplo, não necessariamente representam três riscos independentes quando todos permanecem, em alguma medida, expostos à mesma economia, ao mesmo ambiente fiscal e à mesma moeda.
Nesse sentido, a análise sustenta que a remuneração elevada da Selic deve ser observada não apenas pelo retorno nominal que proporciona, mas também pela natureza do risco que permanece incorporado à carteira do investidor.
O risco Brasil sob a ótica dos mercados
O estudo também utilizou indicadores internacionais para mostrar que a exposição ao Brasil não pode ser tratada como livre de risco. Uma das referências é o mapa de risco-país da Coface, seguradora de crédito francesa que avalia o risco médio de crédito das empresas em 160 países. A classificação considera informações macroeconômicas, financeiras e políticas, além da experiência de pagamento das empresas e da avaliação do ambiente de negócios.
Nessa escala, o Brasil recebe nota B, correspondente a risco relativamente elevado. A categoria também inclui países como China, Índia, Itália, México, Botswana, Namíbia e Cazaquistão. Os pesquisadores ressaltam que a presença desses países na mesma categoria não significa que suas estruturas econômicas sejam semelhantes ou que enfrentem as mesmas fontes de risco. A classificação apenas os coloca na mesma faixa ampla de uma escala ordinal relativamente compacta.
“Nós achamos aqui que estamos tranquilos, mas o mundo não acha. O mundo vê muito risco no Brasil. O brasileiro precisa estar atento a isso”, alerta o professor.
Outro indicador utilizado é o Credit Default Swap (CDS). O instrumento funciona como uma espécie de seguro contra o não pagamento de uma dívida e tem seu custo expresso em pontos-base sobre o valor protegido. Na prática, um CDS de 150 pontos-base para uma dívida de US$ 10 milhões representa, aproximadamente, US$ 150 mil de custo anual. Quanto maior o spread, maior tende a ser o risco de inadimplência percebido pelo mercado.
O preço do CDS, contudo, não depende exclusivamente da percepção de calote. Liquidez e condições de negociação também podem influenciar sua cotação.
Nesse contexto, Eid Junior menciona que, na base pública do professor Aswath Damodaran, da New York University, o Brasil aparece na posição 58 entre 77 países classificados pelo custo do CDS. Na relação utilizada pelo estudo, o país está atrás de México, Costa Rica, Sérvia, Romênia e Panamá.
“O prêmio cobrado do Brasil está mais próximo ao de países com nota muito abaixo, como o Iraque, por exemplo, e distante de países com grau de investimento. O resultado coloca o país entre os mercados com spreads mais elevados da mostra que, para quem compara riscos em escala global, a remuneração em reais está associada a uma exposição que não é considerada livre de risco”, afirma o especialista.
Rating e CDS mostram dimensões diferentes do risco
O estudo também considera a classificação BB atribuída ao Brasil pela S&P Global Ratings. A nota está abaixo do grau de investimento e integra a faixa denominada grau especulativo.
O rating e o CDS fornecem sinais complementares. O rating sintetiza uma avaliação sobre a capacidade e a disposição do governo de honrar suas dívidas. Já o CDS transforma em preço de mercado o custo de transferir esse risco. Ambos os indicadores influenciam a forma como investidores internacionais avaliam o financiamento do país, embora não sejam as únicas referências utilizadas para essa avaliação.
O estudo identifica três fatores principais para explicar o prêmio de risco exigido do Brasil:
- Risco de inadimplência soberana: os pesquisadores ressaltam que esse risco não é apenas hipotético. A Zâmbia deixou de honrar seus títulos internacionais em 2020, enquanto Sri Lanka e Gana suspenderam pagamentos em 2022.
O próprio Brasil também possui um episódio histórico dessa natureza: em fevereiro de 1987, declarou moratória da dívida externa e suspendeu o pagamento de juros da dívida de médio e longo prazos com bancos privados.
- Situação fiscal: entre os pontos considerados estão o crescimento das despesas obrigatórias acima da inflação e o custo de financiamento da dívida. Em 2025, o déficit nominal do setor público consolidado chegou a 8,34% do Produto Interno Bruto (PIB). Esse indicador incorpora tanto o resultado primário quanto os juros nominais pagos pelo setor público.
- Comportamento do capital internacional diante do risco global: em períodos de maior incerteza, investidores tendem a reduzir a exposição a países considerados mais arriscados e buscar ativos vistos como mais seguros.
Esse movimento é conhecido como fuga para a qualidade, ou flight to quality. Segundo o estudo, ele pode elevar o custo de financiamento de economias emergentes, mesmo quando não ocorre uma alteração imediata em seus fundamentos domésticos.
Risco fiscal também afeta dinâmica da Selic
O risco fiscal está relacionado à própria trajetória dos juros. Ele aumenta quando os agentes econômicos avaliam que o governo poderá enfrentar dificuldades para gerar os resultados primários necessários à estabilização da dívida, especialmente quando o custo de financiamento permanece acima do crescimento da economia.
Isso não significa que o risco fiscal determine mecanicamente o nível da Selic. Segundo o estudo, seus efeitos passam por diferentes canais: expectativas de inflação, câmbio e prêmios exigidos nos títulos públicos, que podem influenciar a condução da política monetária.
A análise recupera diferentes episódios desde 2000 em que vulnerabilidades fiscais se combinaram a choques externos, políticos ou econômicos. Entre eles estão o choque de confiança e a exposição da dívida pública ao câmbio em 2002; a deterioração fiscal acompanhada de recessão entre 2014 e 2016; a expansão emergencial dos gastos durante a pandemia em 2020; as mudanças no teto de gastos e no pagamento de precatórios em 2021 e 2022; e, a partir de 2023, a implantação de um novo arcabouço fiscal.
Nesse último período, o estudo destaca a existência de dúvidas recorrentes sobre o cumprimento das metas fiscais e a estabilização da dívida.