
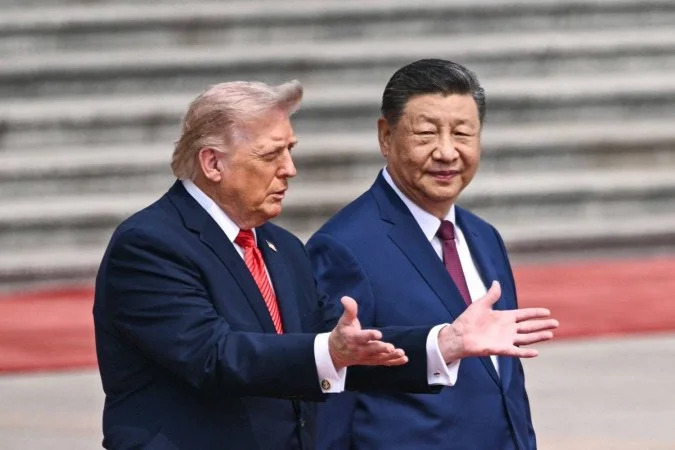
O mercado inicia o pregão desta quinta-feira (24) de olho no encontro entre Donald Trump e Xi Jinping, em Washington. Entre os assuntos que serão debatidos pelos líderes estão: comércio, tecnologia, cadeias de suprimentos e questões geopolíticas. As equipes dos dois países já concordaram em estender por dois meses, até janeiro de 2027, a trégua comercial firmada em Busan.
A reunião entre Trump e Xi acontece em um momento de atenção sobre o comércio global e pode trazer novas sinalizações para tarifas, inteligência artificial e outros pontos da relação entre as duas maiores economias do mundo.
Os primeiros impactos do encontro aconteceram nas bolsas asiáticas, especialmente na China. Os principais índices do país fecharam em forte queda nesta quinta. O Xangai caiu 1,22%, enquanto o Shenzhen despencou 2,34%.
No cenário externo, o petróleo voltou a subir nesta quarta-feira (23) após cinco sessões consecutivas em queda, em meio à falta de avanço nas negociações entre Estados Unidos e Irã, e nesta manhã emenda uma nova alta, com destaque para o Brent, que avança quase 2%, superando os US$ 104 por barril.
As conversas entre representantes dos dois países na ONU terminaram sem avanço, reduzindo as expectativas de um acordo no curto prazo. O cenário reacendeu as preocupações sobre a oferta global de petróleo. O movimento ocorreu mesmo com os estoques de petróleo dos Estados Unidos subindo 2,969 milhões de barris na semana, enquanto o mercado esperava uma queda de 500 mil barris.
O Bank of America elevou de US$ 83 para US$ 95 sua projeção para o preço do Brent no segundo semestre, considerando interrupções no abastecimento e a possibilidade de continuidade dos confrontos até o fim do ano.
No Brasil, os investidores acompanharão nesta quinta o Relatório de Política Monetária (RPM) do Banco Central, documento que pode atualizar as projeções do Banco Central para inflação e atividade. Após a divulgação, o presidente do BC, Gabriel Galípolo, falará em entrevista coletiva às 11h.
Além disso, a possibilidade de restrições dos Estados Unidos às exportações de diesel aumentou a atenção sobre o mercado brasileiro. Segundo a Abicom, os EUA responderam por 80% das importações brasileiras do combustível em setembro e devem representar 70% em outubro. Durante os meses de safra, o Brasil importa entre 20% e 30% do diesel consumido no país.
A Petrobras (PETR3; PETR4), porém, avalia que o impacto de uma eventual redução dos embarques americanos pode ser limitado. A estatal informou que já importou 650 mil metros cúbicos de diesel para outubro e avalia que talvez não precise recorrer ao mercado externo em novembro.
- Quer acompanhar o mercado em tempo real e entender rapidamente o que pode impactar seus investimentos ao longo do dia? Conheça o Monitor+, a nova plataforma do Monitor do Mercado que reúne notícias minuto a minuto, análises, gráficos, comparadores e ferramentas em um só lugar. É a segunda tela perfeita para quem investe — e você pode testar aqui gratuitamente.
Confira os principais índices do mercado:
- S&P 500 Futuro: -0,20%
- FTSE 100: +0,07%
- CAC 40: -0,25%
- Nikkei 225: +0,76%
- Shanghai SE Comp: -1,22%
- Hang Seng: -0,29%
- Ouro (jun): -0,08%, a US$ por 4.314,67 por onça troy
- Índice do dólar (DXY): +0,14%, aos 101,27 pontos
- Bitcoin: -2,37% a US$ 83.745,10
Manchetes desta manhã
- Diretor do Banco Genial e executivo ligado ao Master são alvos de operação (Valor Econômico)
- Afya e Yduqs confirmam fusão que cria companhia de R$ 9 bilhões (Valor Econômico)
- Flávio Bolsonaro viajou dos EUA ao Brasil em 2025 em jato de Vorcaro, diz revista (Folha de S.Paulo)
- Ação contra crime organizado atinge Banco Genial e grupo envolvido com dinheiro do filme ‘Dark Horse’ (Estadão)
- Carbono Oculto: 3ª fase mira ex-diretor do Banco Genial e executivo ligado ao Master (O Globo)
Mercado global opera sem direção única antes de encontro de Trump e Xi
As bolsas asiáticas fecharam sem direção única nesta quinta-feira, com forte queda na China antes do encontro entre Trump e Xi Jinping. Fora da China, o tom foi mais positivo nas bolsas, com destaque para o Nikkei 225, do Japão, que subiu 0,76%, e o Kospi, da Coreia do Sul, que avançou 0,90%.
Na Europa, os principais índices locais também operam sem direção única, com a tendência negativa predominando, enquanto os contratos futuros do petróleo avançam pelo segundo dia seguido.
Nos EUA, os índices futuros de Nova York operam em queda nesta manhã, sinalizando que os mercados podem estender as perdas da sessão da véspera, pressionados pela continuidade da alta do petróleo, que reforça as preocupações com as questões inflacionárias.
Commodities
Petróleo: os contratos futuros sobem pela segunda sessão consecutiva, diante da falta de avanços diplomáticos para o fim da guerra no Oriente Médio, após conversas entre autoridades iranianas e americanas na Assembleia Geral da ONU.
- Brent para novembro avança 1,85%, a US$ 104,99.
- WTI para novembro subia 1,26%, a US$ 93,32
Minério de ferro: commodity encerrou o pregão em estabilidade em Dalian, China, cotada a 713,50 yuans (US$ 106,30)
Agenda no Brasil
No cenário doméstico, os olhares sobre o RPM devem focar principalmente a estimativa de inflação para o segundo trimestre de 2028, que passa a ser o horizonte relevante para as decisões do Copom de novembro e dezembro.
Nesta manhã, o governo também divulga o Relatório Bimestral de Avaliação de Receitas e Despesas Primárias, elaborado pelos ministérios da Fazenda e do Planejamento. A expectativa é de manutenção do bloqueio de recursos próximo aos R$ 17,9 bilhões atuais, mas com piora na projeção para o resultado primário de 2026.
Entre os fatores apontados estão a redução da estimativa de arrecadação do Imposto de Renda Retido na Fonte (IRRF) sobre lucros e dividendos, de R$ 29,9 bilhões para R$ 10,5 bilhões, além dos efeitos fiscais das medidas para reduzir o impacto da guerra nos combustíveis.
O relatório anterior previa superávit de R$ 10,8 bilhões após as deduções permitidas para o cumprimento da meta. Sem esses descontos, a previsão era de déficit de R$ 52 bilhões.
Às 11h, Gabriel Galípolo concede entrevista coletiva para comentar o relatório e as perspectivas para a política monetária. O mercado também acompanha os sinais sobre os próximos passos da Selic, após o Focus passar a apontar taxa de 13,50% no fim do ano.
O Banco Central também realiza nesta quinta-feira dois leilões de linha, com oferta de até US$ 1 bilhão e compromisso de recompra em fevereiro e abril de 2027. Se toda a oferta for realizada, o BC terá acumulado US$ 4 bilhões em intervenções no mercado de câmbio em setembro.
Destaques do mercado corporativo
- Vale (VALE3): a companhia retomará parcialmente as operações na Mina de Fábrica, em Minas Gerais, após autorização da Justiça. Segundo a empresa, a retomada não altera as projeções de produção.
- Petrobras (PETR3; PETR4): a estatal informou que mantém conversas com a ExxonMobil para somar esforços na obtenção de licença ambiental para os blocos arrematados pelas duas empresas na Bacia da Foz do Amazonas.
- Braskem (BRKM5): o Ministério Público de São Paulo recomendou a suspensão da reestruturação financeira da Braskem Idesa e a nomeação de um administrador judicial para acompanhar a recuperação extrajudicial da petroquímica.
- Yduqs (YDUQ3): a companhia confirmou a incorporação da Afya. A empresa resultante terá 69% de participação da Afya e 31% dos atuais acionistas da Yduqs, com receita líquida estimada em cerca de R$ 9 bilhões.
- Axia (AXIA3): o Tribunal de Contas do Distrito Federal cobrou da Aneel uma análise dos impactos de eventual caducidade da concessão da Enel São Paulo, incluindo custos de indenização, efeitos tarifários e transição operacional.
- Iguatemi (IGTI11): a companhia venderá participações em cinco empreendimentos ao TRXF11 por R$ 876,1 milhões e continuará responsável pela administração dos ativos.