
O Federal Reserve (Fed) finalizou nesta quarta-feira (30) duas novas regras para aumentar a transparência e a responsabilização pública do teste de estresse e reduzir a volatilidade das exigências de capital associadas a esse instrumento.
Segundo o comunicado do Fed, o conjunto das mudanças deve reduzir em aproximadamente 50% a volatilidade ano a ano dos requisitos de capital e não deve afetar materialmente o total de capital exigido no sistema.
A primeira regra obriga o Federal Reserve a convidar anualmente a participação pública sobre os cenários dos testes de estresse e sobre qualquer alteração material nos modelos. Também atualiza o marco que orienta o desenho dos cenários hipotéticos e adota os modelos que serão usados no teste de 2027.
O calendário do teste é ajustado e o componente de choque global de mercado — um conjunto de choques a segmentos específicos do mercado aplicados a bancos com grandes carteiras de negociação — é atualizado. Esses bancos serão testados contra dois componentes desse choque a cada ano, e o Fed usará o choque que produzir as maiores perdas para cada instituição no cálculo dos resultados.
Capital exigido passará a ser calculado com média de dois testes
A segunda regra exige que, ao calcular o stress capital buffer (colchão de capital resultante do teste de estresse), o Fed use a média dos resultados dos dois testes anuais de supervisão mais recentes para as instituições submetidas ao teste em ambos os anos.
A média começará a ser aplicada em 2028, para garantir que apenas modelos que incorporaram contribuições públicas sejam usados no cálculo. A regra integra um pacote que, segundo o Fed, deve reduzir a volatilidade das exigências de capital entre um ano e outro.
Os testes de estresse avaliam se grandes bancos estão suficientemente capitalizados para continuar emprestando a famílias e empresas mesmo em uma recessão severa. Com as novas regras, o público terá mais garantia de que os riscos assumidos pelos bancos serão refletidos de forma adequada nas perdas projetadas e nas exigências de capital.
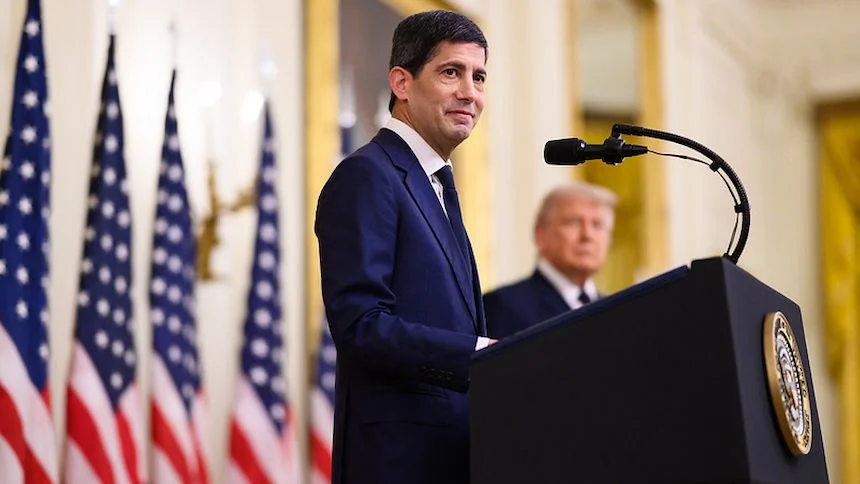
A vice-presidente de Supervisão do Fed, Michelle W. Bowman afirmou que o teste continua sendo “um componente essencial” da estrutura regulatória e que as mudanças preservam a resiliência ao torná-lo mais transparente, granular e sensível ao risco.
Proposta do Fed capta diversidade de receitas de tarifas
O Fed também pediu comentários sobre uma proposta para melhorar a capacidade do teste de captar a diversidade de modelos de negócios entre as instituições na geração de receitas de tarifas.
Se adotada, a mudança substituiria o modelo atual de receita não relacionada a juros, que projeta a receita de tarifas de cada banco sob estresse. Os comentários devem ser enviados em até 60 dias após a publicação no Federal Register.
Em dezembro de 2024, o Federal Reserve já havia anunciado que modificaria o teste para melhorar sua resiliência. As regras finalizadas agora são amplamente semelhantes às propostas apresentadas em 2025. Juntas, as mudanças devem reduzir a volatilidade ano a ano das exigências de capital em cerca de 50%, sem alterar de forma material o volume total de capital exigido do sistema.