
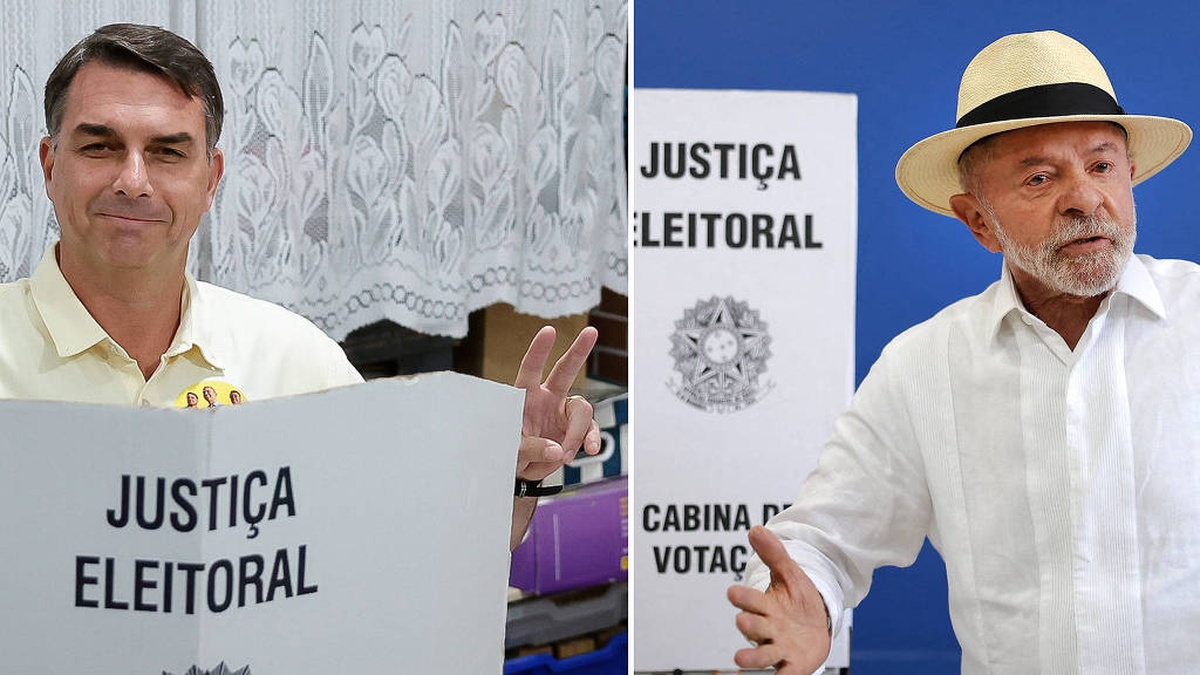
A promessa do candidato à Presidência Flávio Bolsonaro de suspender por um ano a implementação da reforma tributária reacendeu o debate entre empresas sobre o calendário de transição do novo sistema de impostos. No entanto, uma eventual mudança nas datas previstas para a entrada em vigor da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) exigiria a aprovação pelo Congresso antes de 1º de janeiro de 2027, segundo especialistas.
Na última semana, reportagens da Folha de S. Paulo e do Valor Econômico citaram que pessoas do próprio governo avaliavam adiar a substituição dos tributos federais prevista para 1º de janeiro.
Para Carlos Navarro, especialista tributário e sócio do escritório Galvão Villani, Navarro, Zangiácomo e Bardella Advogados, o adiamento da reforma tributária após o 2º turno da eleição é improvável. Segundo ele, a combinação de entraves jurídicos, prazos legislativos apertados e necessidade de articulação política dificulta qualquer tentativa de interromper a transição da reforma tributária.
Nesse contexto, ele recomenda que as empresas mantenham seus planos de adaptação ao novo modelo. Para o especialista, esperar por um eventual adiamento antes de concluir os preparativos pode representar um risco maior para as empresas.
Mudança no calendário exigiria emenda à Constituição
O principal obstáculo para qualquer mudança no programa da reforma tributária está na própria Constituição Federal, que estabeleceu o cronograma de transição da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS).
Navarro explica que, como as datas estão previstas constitucionalmente, qualquer adiamento dependeria de uma Proposta de Emenda à Constituição (PEC). A medida teria de ser aprovada em dois turnos pela Câmara dos Deputados e pelo Senado, com o apoio de três quintos dos parlamentares em cada Casa.
“O cronograma de transição da CBS e do IBS está na própria Constituição da República. Qualquer adiamento exige, portanto, emenda constitucional: votação em dois turnos na Câmara e no Senado, com três quintos dos votos em cada Casa”, explica Navarro.
Além da aprovação pelo Congresso, a emenda precisaria ser promulgada antes de 1º de janeiro de 2027, quando começa a cobrança da CBS.
De acordo com o especialista, o calendário eleitoral reduz ainda mais a janela para uma eventual mudança. Como o presidente eleito só toma posse em 5 de janeiro, uma alteração nas regras teria de ser articulada pelo Congresso atual entre o fim de outubro e o recesso parlamentar de dezembro.
Histórico mostra dificuldade de aprovar mudança no pós-eleição
Navarro destaca o histórico constitucional para dimensionar a dificuldade de uma mudança no calendário da reforma tributária — segundo ele, desde 1988, apenas oito emendas constitucionais foram promulgadas entre o segundo turno das eleições e o fim do ano em períodos eleitorais.
Desse total, somente duas alteraram diretamente o sistema tributário. A primeira foi a Emenda Constitucional 20/1998, que promoveu a Reforma da Previdência e havia começado a tramitar anos antes, em 1995.
A segunda foi a Emenda Constitucional 39/2002, que permitiu aos municípios instituírem uma contribuição destinada ao custeio da iluminação pública. A PEC foi apresentada em fevereiro de 2002 e aprovada pelo Senado em junho daquele ano.
Segundo Navarro, a comparação é relevante porque nenhuma das duas propostas surgiu no período imediatamente posterior à eleição.
PEC para adiar reforma tributária teria prazo apertado
Segundo Navarro, o cenário da reforma tributária é diferente, uma vez que não há, ainda, uma proposta de emenda constitucional em tramitação com o objetivo de adiar a implementação do novo sistema.
Assim, uma PEC apresentada em outubro ou novembro teria de passar por todas as etapas de análise e votação nas duas Casas em poucas semanas. Para Navarro, isso ocorreria sem o mesmo nível de preparação existente nos precedentes históricos.
Além do tempo reduzido, o advogado aponta a posição técnica do próprio governo, especialmente da Receita Federal, como outro fator contrário à mudança. Também pesa o fato de estados, municípios e empresas já terem realizado investimentos para adaptar sistemas e processos ao novo modelo tributário.
Novo governo ainda poderá fazer alterações na reforma tributária
O cronograma constitucional, porém, não impede toda e qualquer mudança nas regras de implementação. Segundo Navarro, aspectos operacionais que não estão previstos na Constituição podem ser ajustados sem a necessidade de uma emenda constitucional.
Para o especialista, um eventual novo governo também poderá propor mudanças ao longo de 2027. Nesse caso, entretanto, a reforma já estará em funcionamento. “Já não se trataria de adiar a reforma, e sim de modificar um sistema em funcionamento”, afirma Navarro.
“Apostar em um adiamento que a História e o calendário tornam improvável é o risco maior”, conclui o sócio.