
O BTG Pactual promoveu mudanças em sua carteira recomendada de dividendos para outubro, com foco em empresas que combinem qualidade dos negócios, geração de caixa e previsibilidade na entrega de resultados, além de resiliência no cenário eleitoral.
Na atualização desta quinta-feira (1º), o banco retirou Bradesco (BBDC4), Sanepar (SAPR11), Engie (EGIE3) e TIM (TIMS3) do portfólio. A posição em Cury (CURY3) também foi reduzida.
Além dessas alterações, a carteira passou a contar com B3 (B3SA3), enquanto o banco aumentou a participação em Itaú Unibanco (ITUB4), Petrobras (PETR4), Compass (PASS3) e Sabesp (SBSP3).
Confira a carteira recomendada de dividendos para outubro
- Itaú Unibanco (ITUB4)
- Petrobras (PETR4)
- B3 (B3SA3)
- Vale (VALE3)
- Sabesp (SBSP3)
- Copel (CPLE3)
- Compass (PASS3)
- Axia Energia (AXIA3)
- Allos (ALOS3)
- Cury (CURY3)
BTG reforça aposta no Itaú para o cenário eleitoral
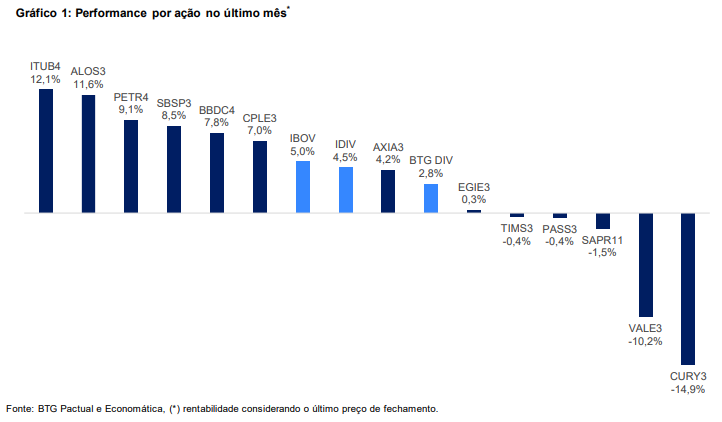
As ações do Itaú tiveram alta de 7% em dólares em setembro, enquanto o Ibovespa avançou 3% no mesmo período, em meio ao aumento do interesse pelas perspectivas relacionadas ao cenário eleitoral. Nesse cenário, o BTG avalia que o Itaú está preparado para diferentes resultados eleitorais, fator que reforça sua tese de investimento.
E diante do ambiente macroeconômico ainda marcado pela perspectiva de juros elevados por mais tempo e por preocupações com um possível ciclo de crédito mais difícil em 2027, o BTG manteve o Itaú como sua tese de qualidade entre os bancos e como sua preferência entre as instituições de grande capitalização.
A análise destaca ainda a qualidade dos ativos do Itaú e sua gestão de riscos. O posicionamento mais conservador, segundo o BTG, teria limitado o crescimento da receita no curto prazo, mas no entanto, prepara a instituição para um ambiente operacional potencialmente mais desafiador.
Com um balanço considerado sólido pelo banco, o Itaú teria condições de preservar sua rentabilidade e manter retornos elevados mesmo diante de maior volatilidade macroeconômica. O valuation, ou avaliação de preço em relação aos resultados esperados, está em 8,2 vezes o P/L projetado para 2027, segundo o BTG.
Petrobras mais forte do que nunca frente à volatilidade das eleições
Segundo o banco, a Petrobras chega ao período eleitoral com uma posição operacional e financeira mais forte do que em ciclos anteriores. Execução, disciplina na utilização do capital e previsibilidade permanecem entre os principais pontos a serem monitorados.
Entre os fatores destacados pelo banco estão uma produção acima do guidance de 2026, custos de extração menores, utilização consistente das refinarias e um balanço considerado saudável. Sobretudo, a petroleira combina fundamentos operacionais e retorno de caixa como parte central da tese.
Para o BTG, o principal debate envolvendo a Petrobras durante o ciclo eleitoral deve estar relacionado ao valuation, e não a uma mudança relevante nos fundamentos operacionais. A análise considera que capex, gastos destinados a investimentos, opex, despesas operacionais, produção, preços dos combustíveis e alocação de capital devem permanecer amplamente estáveis. Com isso, o banco projeta preservação do fluxo de caixa livre e dos dividendos.
O BTG estima yield de fluxo de caixa ao acionista de aproximadamente 14% em 2027 e dividend yield próximo de 11% no cenário-base.
O banco também apresenta diferentes cenários para os dividendos. Em uma projeção mais cautelosa, a Petrobras poderia apresentar dividend yield médio de aproximadamente 9% em 2027 e 2028. No cenário-base, a estimativa é de cerca de 10%, enquanto o cenário mais otimista aponta para aproximadamente 12%.
Entre os fatores que poderiam elevar o valor fundamental estimado da companhia, o BTG cita maior capacidade de execução, evolução operacional da produção dos FPSOs, aumento da visibilidade sobre preços de combustíveis e alocação de capital, maior controle das despesas administrativas e comerciais (SG&A), reciclagem de portfólio e redução do custo de capital.
Compass combina previsibilidade e valuation
A Compass também teve sua participação ampliada, pela combinação entre previsibilidade, crescimento e valuation. O negócio principal de distribuição de gás natural continua apresentando resultados consistentes, segundo o banco, apoiado por controle de custos, aumento dos volumes e ativos regulados localizados em regiões de forte atividade industrial no país.
A Edge também ganhou importância dentro da tese de investimento. A unidade apresenta, segundo o BTG, resultados consistentes, aumento dos volumes comercializados e capacidade de capturar valor por meio de infraestrutura estratégica, contratos de longo prazo e exposição ao crescimento do mercado brasileiro de gás natural. Embora a unidade ainda represente um desafio de modelagem para parte dos investidores, o banco considera que seu valor permanece subestimado pelo mercado.
Após a correção recente das ações, a Compass passou a ser negociada, segundo o BTG, a múltiplos considerados atrativos para uma empresa que reúne ativos regulados, possibilidades de expansão, geração de caixa e potencial de criação de valor nos próximos anos.
Sabesp segue como tese de crescimento
A Sabesp também ganhou participação na carteira do BTG. A companhia, porém, enfrenta pressões recentes sobre suas despesas. Os resultados mais recentes foram afetados pelo aumento dos gastos com marketing e call center. Após a administração indicar que essas pressões devem continuar ao longo de 2026, a ação acumulou queda de aproximadamente 15%.
Para 2027, contudo, a expectativa do BTG é de que os resultados passem a refletir melhor a realidade considerada sustentável para a companhia. O banco mantém a Sabesp como uma tese de crescimento de longo prazo. Entre os fatores destacados estão o crescimento contratado de EBITDA e lucro, a perspectiva de aumento dos dividendos, a característica de monopólio natural do negócio e ganhos adicionais de eficiência após a privatização.
Atualmente, a ação é apontada pelo BTG entre suas principais escolhas para os próximos seis a 12 meses e apresenta, segundo o banco, uma taxa interna de retorno (TIR) de 10,5%.
B3 ganha espaço na carteira de dividendos em outubro
A B3 passou a integrar a carteira do BTG sob a avaliação de que a companhia apresenta um modelo de negócios resiliente, geração recorrente de caixa e forte capacidade de ampliar resultados à medida que as receitas crescem.
Os números do segundo trimestre de 2026, segundo o BTG, confirmaram a recuperação da atividade no mercado de capitais. O ADTV de ações, que corresponde ao volume financeiro médio diário negociado, avançou 21% na comparação anual, enquanto a receita líquida cresceu 9%. Já a conversão operacional ficou ligeiramente abaixo do esperado, e parte do crescimento do lucro veio de itens não recorrentes.
O principal destaque, porém, foram as receitas recorrentes, que cresceram 17% na comparação anual. Para o BTG, o desempenho reforça a diversificação das fontes de receita da B3 para além dos volumes de negociação.
O banco avalia que parte da recuperação esperada para o mercado de capitais já começou a aparecer no preço das ações. Mesmo assim, a B3 ainda apresenta, segundo suas estimativas, dividend yield esperado superior a 8% para 2027.
BTG mantém Cury mesmo após queda das ações
Apesar da redução da posição, o BTG decidiu manter a Cury na carteira, mesmo com desempenho inferior ao índice e ao próprio portfólio em aproximadamente 15% em setembro, em meio a uma perspectiva mais restritiva para o crédito dentro do Minha Casa, Minha Vida (MCMV) destinada a construtoras e compradores de baixa renda.
O BTG também cita a recente greve na Caixa Econômica como um fator de impacto sobre os resultados do terceiro trimestre das companhias do setor. Ainda assim, o banco afirma que a queda das ações da Cury teria sido maior do que a revisão esperada para os resultados decorrente desses fatores. Por isso, decidiu manter a companhia no portfólio.
No curto prazo, a decisão também considera dois fatores. O primeiro é o encerramento da greve na CEF, que, segundo o BTG, pode reduzir os riscos para as teses de investimento do setor. O segundo é a possibilidade de a ação oferecer proteção diante do cenário eleitoral caso o atual governo permaneça no poder no Brasil.
A ação é projetada pelo BTG com P/L de 6 vezes para 2027, indicador que relaciona o preço da ação ao lucro esperado, e dividend yield de 10%. O dividend yield representa a relação entre os dividendos pagos e o preço da ação.
Rentabilidade da carteira de dividendos em setembro
Em setembro, a carteira recomendada de dividendos do BTG Pactual acumulou alta de 2,8%, desempenho inferior ao registrado pelos principais índices de referência. O IDIV avançou 4,5%, enquanto o Ibovespa (IBOV) subiu 5%.
Considerando o desempenho desde 8 de novembro de 2019, a carteira acumula valorização de 161,3%. No mesmo intervalo, o IDIV registra alta de 112,4%, enquanto o Ibovespa acumula ganho de 73,1%.