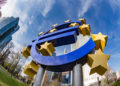

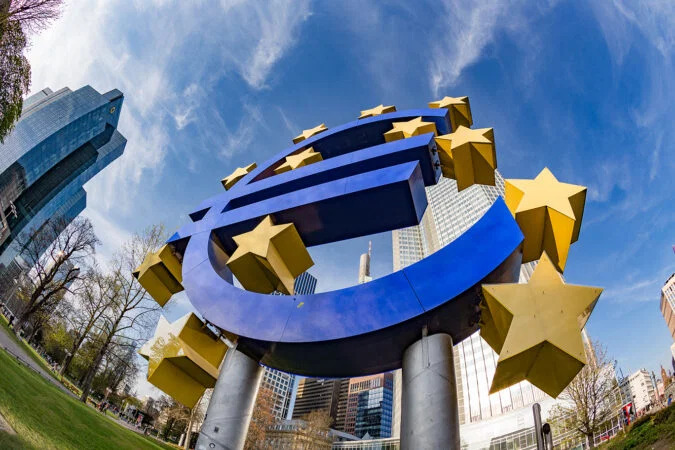
O Banco Central Europeu (BCE) detalhou nesta terça-feira (6) o desenho do euro digital e afirmou que pode estar pronto para uma primeira emissão em 2029, caso a legislação europeia seja concluída até o fim de 2026. O plano envolve o euro digital no varejo e duas iniciativas para o mercado financeiro tokenizado: Pontes e Appia.
Em discurso divulgado pela instituição, Piero Cipollone, que é membro do Conselho Executivo do BCE, defendeu que o projeto não substitui bancos nem meios privados, mas entrega uma infraestrutura pública para pagamentos de varejo e atacado e reduz a dependência europeia de cartões internacionais e big techs.
Para o BCE, a questão deixou de ser se os pagamentos e as finanças serão digitalizados. A transformação, segundo Cipollone, já está em curso. O desafio é preservar a confiança, a estabilidade e a unicidade da moeda enquanto o sistema financeiro incorpora novas tecnologias.
Na avaliação de Cipollone, isso permitiria aos bancos preservar o relacionamento com os clientes, desenvolver serviços adicionais e ampliar sua atuação além das fronteiras nacionais, enquanto as salvaguardas do projeto buscam proteger a intermediação bancária e a estabilidade financeira.
Por outro lado, a digitalização dos pagamentos, o avanço da tecnologia de registro distribuído (DLT) e a transformação de ativos financeiros em tokens criam oportunidades, mas também riscos para a estrutura monetária europeia. A tecnologia DLT permite registrar e compartilhar informações sobre transações em uma rede distribuída, sem depender de um único banco de dados central. Já a tokenização consiste em representar ativos ou direitos por meio de registros digitais.
Como funcionaria o euro digital
O projeto prevê uma moeda digital do banco central complementar ao dinheiro físico e aos meios privados de pagamento.
O euro digital poderá ser utilizado tanto online quanto offline e deverá atender à maior parte das necessidades cotidianas, incluindo transferências entre pessoas, compras em comércio eletrônico e pagamentos em estabelecimentos físicos. O BCE, porém, não terá contato direto com os consumidores.
A distribuição ficará a cargo de bancos e outros prestadores de serviços de pagamento regulamentados, que também manterão o relacionamento com os clientes e poderão criar serviços adicionais.
A intenção, segundo Cipollone, não é substituir os bancos, mas fornecer a infraestrutura para que eles possam competir no ambiente digital e ampliar o alcance de suas próprias soluções.
Modelo econômico prevê infraestrutura pública
O desenho do euro digital também considera a sustentabilidade econômica do sistema. O Eurosistema ficará responsável pelos custos de criação e operação da infraestrutura central e não cobrará taxas de esquema ou processamento sobre as transações em euros digitais.
Bancos e demais prestadores de serviços de pagamento receberão remuneração pelos serviços oferecidos. Os detalhes ainda estão sendo discutidos no processo legislativo.
A proposta, portanto, não se limita à criação de um novo meio de pagamento público. O objetivo também é disponibilizar uma infraestrutura que permita às empresas privadas europeias ampliar seus serviços e disputar espaço em escala continental.
Primeira emissão do euro digital pode ocorrer em 2029
O Conselho Europeu pediu que as negociações sejam concluídas até o fim de 2026. A decisão do Conselho de Governadores do BCE sobre a emissão do euro digital só ocorrerá depois da aprovação da legislação.
Caso o processo legislativo seja concluído integralmente até o fim de 2026, o BCE pretende estar preparado para uma possível primeira emissão em 2029. A preparação tecnológica, entretanto, ocorrerá paralelamente.
Projeto-piloto começa no segundo semestre de 2027
O projeto-piloto do euro digital está previsto para começar no segundo semestre de 2027 e terá duração de 12 meses, para testar o desenho do sistema, identificar problemas e avaliar possíveis aperfeiçoamentos.
O BCE selecionou 36 provedores de serviços de pagamento de diferentes países da zona do euro. Em 15 de setembro, o BCE também abriu uma chamada para empresas de comércio eletrônico e comércio móvel participarem do projeto.
Os participantes deverão testar os fluxos de pagamento dos consumidores, verificar a integração com sistemas de checkout existentes e avaliar a experiência dos usuários.
Euro digital busca preencher lacuna nos pagamentos
O euro digital está sendo desenvolvido como uma forma digital de dinheiro do banco central destinada às transações cotidianas. Segundo o BCE, ainda não existe uma solução de pagamento digital europeia capaz de funcionar em todos os países da zona do euro e nos principais tipos de transação.
Soluções privadas europeias normalmente possuem alcance limitado a determinados mercados ou situações. Com isso, bancos e consumidores permanecem dependentes de bandeiras internacionais de cartões e de grandes empresas globais de tecnologia.
Atualmente, dois terços dos pagamentos com cartão na zona do euro dependem de sistemas internacionais. Dos 21 países que integram a zona do euro, 13 não possuem um sistema nacional de cartões.
Mesmo onde há uma solução doméstica, ela pode não abranger todos os casos de uso nem funcionar em outros países da zona do euro sem conexão com sistemas internacionais. Para Cipollone, o problema envolve não apenas soberania e resiliência, mas também competitividade.
Os provedores europeus de serviços de pagamento ainda não conseguiram alcançar escala continental. Um dos obstáculos apontados é o custo elevado para que cada empresa desenvolva individualmente uma rede de aceitação capaz de cobrir toda a Europa.
As transações internacionais representam apenas 5% do mercado, enquanto a interoperabilidade não aumenta a aceitação dentro de cada país nem amplia os tipos de pagamentos contemplados. É nesse espaço que o euro digital pretende atuar.
Padrões para pagamentos em toda a zona do euro
O euro digital deverá funcionar como uma camada comum de aceitação para pagamentos digitais em toda a zona do euro. Por ter status de moeda de curso legal, a proposta é que possa ser aceita onde pagamentos digitais forem realizados.
Os padrões abertos desenvolvidos para o euro digital também poderão ser utilizados por empresas privadas, facilitando a integração em lojas físicas, plataformas online e comércio móvel.
O BCE já firmou acordos com a Cooperação Europeia para Pagamentos com Cartão, a nexo standards e o Grupo de Berlim para reutilizar padrões técnicos europeus existentes. A expectativa é reduzir os custos de adoção.
Outra possibilidade é a utilização conjunta de marcas. Bancos poderão integrar o euro digital a cartões ou aplicativos que já oferecem suas próprias soluções de pagamento.
Quando um meio privado estiver disponível, poderá continuar sendo utilizado como opção preferencial. Onde sua cobertura for limitada, o euro digital poderá complementar a solução.
Dinheiro público como âncora do sistema monetário
A estratégia do BCE parte da manutenção do modelo monetário de dois níveis, no qual o dinheiro público e o dinheiro privado coexistem.
A moeda emitida pelo banco central funciona como ativo de liquidação sem risco. Ela também sustenta a confiança na moeda dos bancos comerciais porque os depósitos privados podem ser convertidos em moeda do banco central sem custo adicional. Essa conversibilidade garante que um euro tenha o mesmo valor em toda a zona do euro.
“Nosso objetivo não é, portanto, substituir o dinheiro privado ou a inovação privada”, afirmou Cipollone. Segundo ele, a função do banco central é oferecer uma base pública estável para pagamentos baratos, resilientes e inclusivos, além de permitir que a inovação financeira avance em um mercado europeu integrado.
No varejo, essa estratégia passa pelo euro digital. No mercado de atacado, envolve a utilização de dinheiro do banco central para liquidar transações envolvendo ativos tokenizados, por meio da Pontes, enquanto a Appia busca estruturar o ecossistema mais amplo das finanças digitais.
Impacto do euro digital sobre os bancos
Um dos principais pontos analisados pelo BCE é o possível impacto do euro digital sobre os depósitos bancários. A preocupação é que consumidores transfiram recursos das contas bancárias para carteiras digitais, reduzindo a capacidade dos bancos de financiar a economia.
Para evitar esse efeito, o euro digital está sendo desenhado como instrumento de pagamento, e não como aplicação financeira. Ele não terá remuneração e haverá limites individuais de saldo.
Os usuários poderão vincular o saldo em euros digitais a uma conta bancária. Um mecanismo de “cascata” permitirá realizar pagamentos superiores ao saldo disponível, com a diferença sendo debitada automaticamente da conta vinculada.
Também haverá uma “cascata inversa”, capaz de transferir para a conta bancária valores recebidos acima do limite estabelecido para o saldo digital, ou de um limite menor escolhido pelo cliente.
Segundo pesquisas comportamentais citadas pelo BCE, essa estrutura pode favorecer a adoção do euro digital e, simultaneamente, limitar a quantidade de dinheiro digital mantida por cada usuário.
Os limites deverão conciliar três objetivos: facilitar o uso da moeda digital, preservar a estabilidade financeira e manter a eficiência da política monetária.
BCE testa impacto em 2.025 bancos
A pedido do Parlamento Europeu, o BCE analisou os efeitos potenciais de limites de saldo entre 500 euros e 3 mil euros sobre 2.025 bancos, incluindo instituições grandes e pequenas. A análise considerou dois cenários. O primeiro pressupõe a manutenção do comportamento atual. O segundo considera uma migração para ativos mais seguros.
Esse segundo cenário é considerado extremo pelo BCE. Ele não ocorreu nos primeiros 25 anos do euro e também pressupõe que a política monetária não reaja a uma eventual crise, embora uma situação dessa natureza normalmente levasse o banco central a avaliar medidas.
No cenário de manutenção do comportamento atual, a introdução do euro digital teria impacto extremamente limitado sobre a liquidez e os indicadores de financiamento dos bancos.
A própria migração dos pagamentos do dinheiro físico para instrumentos baseados em depósitos tende a aumentar os depósitos bancários. A análise do BCE estima uma entrada potencial de 127 bilhões de euros em depósitos até 2034, que corresponde a 0,4% dos ativos do setor bancário ou 1,5% dos depósitos à vista de clientes de varejo.
No agregado, esse volume supera as saídas estimadas relacionadas ao euro digital no cenário de manutenção do status quo para limites de até 3 mil euros. Dessa forma, não haveria saída líquida agregada de depósitos.
Desconsiderando as entradas provocadas pela redução contínua do uso de dinheiro em espécie, o índice agregado de cobertura de liquidez cairia de 166% para 163% com um limite de 3 mil euros. O índice de financiamento estável líquido recuaria de 128% para 127%.
No cenário extremo, os resultados também permanecem administráveis, mesmo sob premissas conservadoras e sem considerar o avanço da digitalização. Os indicadores de liquidez regulatória permaneceriam, de forma geral, acima de 100%. Com limite de 3 mil euros, o índice de cobertura de liquidez cairia para 100% em apenas 13 bancos, equivalentes a 0,3% dos ativos totais do setor.
Apenas nove instituições, que representam 0,1% dos ativos totais do setor bancário, estariam sujeitas ao risco de ter reservas de liquidez abaixo desse nível.
O BCE ressalta que os resultados devem ser analisados dentro das premissas utilizadas. Os valores são ilustrativos e não representam uma decisão sobre o limite definitivo de saldo. Ainda assim, a análise aponta que, dentro da faixa examinada, os limites são capazes de restringir a migração de depósitos e preservar a estabilidade financeira.
Nota de transparência: Este conteúdo contou com o auxílio de inteligência artificial na seleção e organização das informações, com base nas fontes citadas, e foi revisado por jornalistas antes da publicação.