

Por Guilherme Cremonesi, Henrique Zigart e Giovanna Colognesi*
A proximidade de cada ciclo eleitoral no Brasil intensifica o debate público e revela um movimento menos visível, mas cada vez mais relevante para o setor privado: a transformação dos mecanismos de apuração e repressão de crimes eleitorais. Mais do que alterações legislativas pontuais, observa-se uma evolução na forma como esses ilícitos são identificados e investigados, acompanhando a crescente complexidade das relações que permeiam o processo eleitoral contemporâneo.
Marcado pela digitalização das campanhas, pela ampliação dos fluxos financeiros e pela maior interconexão entre atores públicos e privados, esse ambiente tem expandido o alcance das investigações. Nesse contexto, cresce o número de apurações que alcançam empresários e estruturas empresariais, muitas vezes a partir de operações inicialmente consideradas regulares. Os crimes eleitorais deixam de ser um tema restrito ao ambiente político e passam a integrar o campo do Direito Penal Empresarial, incorporando um novo vetor de risco para empresas e seus administradores.
Uma característica central desse cenário é a baixa percepção de risco. Em muitos casos, não se trata de condutas ostensivamente ilícitas, mas de comportamentos que, inseridos em determinado contexto, passam a ser objeto de escrutínio. Campanhas institucionais em períodos sensíveis, movimentações financeiras atípicas ou relações indiretas com agentes políticos são exemplos de situações que, embora comuns na dinâmica empresarial, podem ser reinterpretadas sob a ótica eleitoral.
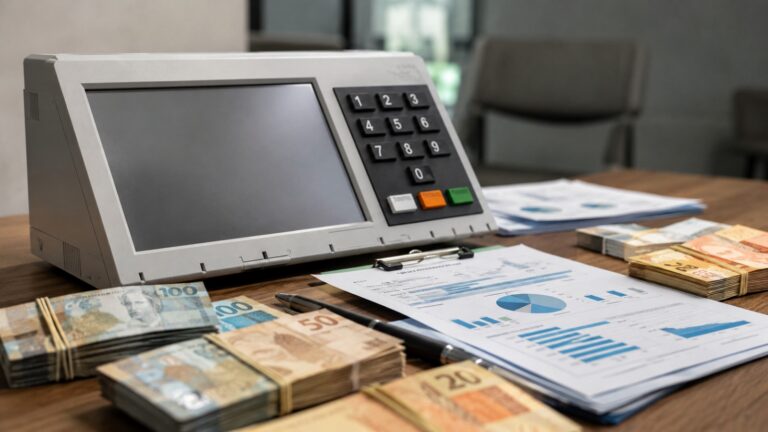
Como exemplo, movimentações financeiras legítimas realizadas por sócios, combinadas com doações eleitorais feitas na pessoa física, podem ser interpretadas como triangulação, requalificando-as como doação de pessoa jurídica, vedada por lei. Ainda que sem qualquer indício de má-fé, isso pode resultar na instauração de inquérito policial.
Esse movimento é impulsionado pela sofisticação dos mecanismos de investigação. Comunicações automáticas de operações financeiras, análises por órgãos de inteligência, e o compartilhamento de dados com autoridades eleitorais ampliam significativamente a capacidade de detecção de irregularidades. O uso de bases de dados integradas e o cruzamento de informações permitem que movimentações financeiras antes isoladas passem a ser compreendidas como parte de padrões mais amplos, em uma transição de uma lógica reativa para modelos mais estruturados de monitoramento, especialmente em períodos eleitorais.
Assim, o que muda não é necessariamente a conduta, mas sua interpretação. Interações entre agentes privados e o ambiente político, estruturas indiretas de financiamento e o uso institucional de recursos passam a ser analisados com maior rigor.
A inserção de empresas nesse contexto ganha relevância. Embora a legislação tenha historicamente como foco candidatos e partidos, a dinâmica atual amplia o alcance das análises para incluir agentes econômicos. Decisões corporativas envolvendo fluxos financeiros, comunicação institucional e relações com o setor público podem ser examinadas sob a ótica eleitoral.
Alguns contextos têm concentrado maior atenção das autoridades. Operações financeiras, ainda que regulares em sua origem, passam a ser analisadas quanto à sua destinação e eventual repercussão eleitoral. Iniciativas institucionais em períodos próximos do pleito também podem ser questionadas.
Sob o ponto de vista jurídico, essas situações podem ser relacionadas a tipos penais eleitorais, como doações irregulares, uso de recursos vedados, financiamento indireto e, em certos casos, falsidade ou omissão de informações. É importante distinguir esses tipos: enquanto a doação irregular pressupõe a identificação da origem do recurso, o financiamento indireto — como no exemplo acima — caracteriza-se pela interposição de terceiros ou pela utilização de estruturas que dissimulam a origem empresarial da contribuição. Condutas com potencial de influenciar o eleitorado também podem ser analisadas sob a ótica do abuso de poder econômico ou da captação ilícita de sufrágio.
A aplicação desse arcabouço a estruturas empresariais complexas impõe desafios adicionais, especialmente quanto à identificação da origem dos recursos e à delimitação de responsabilidades. Soma-se a isso a dificuldade de distinguir o lícito, o irregular e o penalmente relevante, já que a qualificação das condutas depende do contexto em que se inserem.
A evolução das investigações indica uma mudança na forma como o risco é percebido. A circulação de informações entre instituições financeiras, órgãos de inteligência e autoridades eleitorais permite uma leitura mais ampla das movimentações econômicas. Para as empresas, o efeito é direto: o risco eleitoral passa a integrar a agenda de governança com potenciais impactos reputacionais, financeiros e operacionais.
Nesse ambiente, a análise jurídica deixa de ser episódica e passa a exigir abordagem integrada, que considere não apenas a norma, mas também os critérios práticos de investigação. Compreender essas dinâmicas torna-se essencial para a adequada avaliação de riscos e para a tomada de decisões em períodos eleitorais.
A gestão do risco eleitoral, portanto, exige uma mudança de perspectiva: menos reativa e mais integrada ao ciclo decisório da empresa. A juridicidade de uma operação deixa de ser aferida apenas no momento da crise e passa a ser considerada no próprio processo de planejamento.
*Guilherme Cremonesi, Henrique Zigart Giovanna D. Colognesie são advogados especialistas da área penal empresarial do escritório Finocchio & Ustra Sociedade de Advogados.