

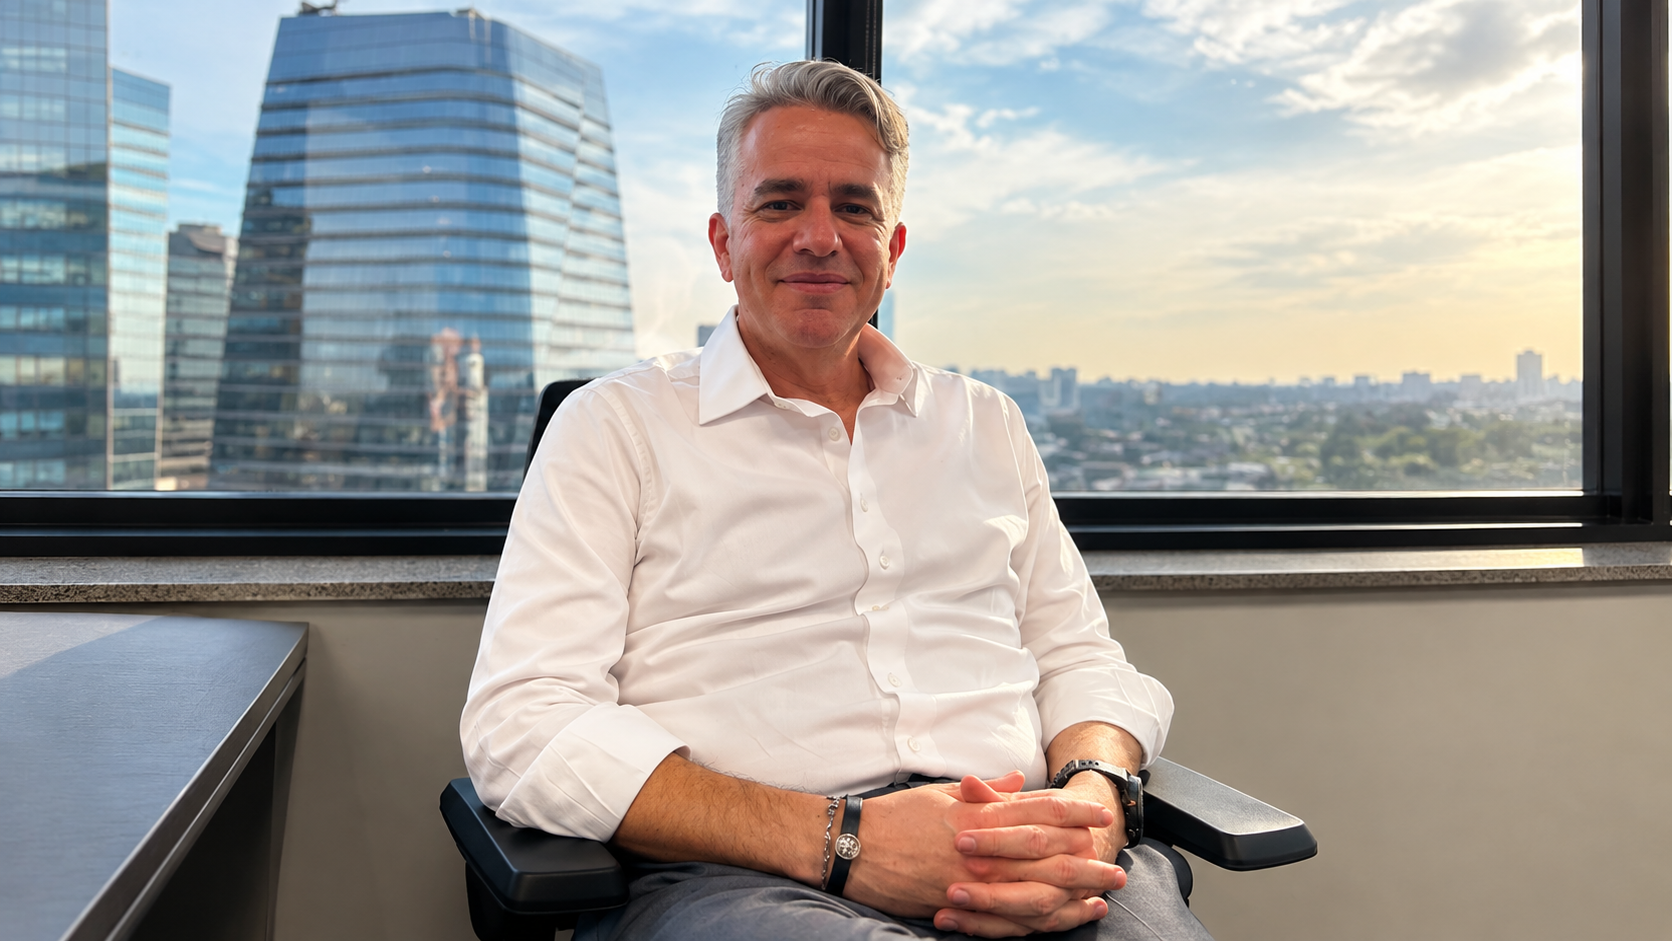
Por Rafael Barbieri*
O mercado de crédito privado brasileiro atravessa a sua transformação estrutural mais relevante das últimas décadas. Durante muito tempo, a concessão de crédito no Brasil seguiu um modelo altamente centralizado e concentrado nos balanços dos grandes bancos. Quando uma empresa necessitava de liquidez, capital de giro ou estruturação de dívida de longo prazo, as opções eram restritas aos guichês bancários tradicionais.
Contudo, a maturidade do mercado de capitais brasileiro, somada a avanços regulatórios vigorosos e ao surgimento de gestoras e plataformas especializadas, desencadeou um movimento consistente e de longo prazo: a desbancarização da originação e a descentralização dos instrumentos de crédito, com destaque central para a evolução dos Fundos de Investimento em Direitos Creditórios (FIDCs).
Essa mudança de paradigma desloca o eixo da decisão de crédito do comitê isolado de um banco para a dinâmica transparente, fluida e eficiente do mercado de capitais, sem deixar as instituições bancárias de lado, e sim envolvendo-as nos processos de criação, distribuição e liquidação dos papéis. Não se trata de substituir o modelo centralizado, e sim de reorganizá-lo com mais inteligência: a decisão de crédito se descentraliza; os serviços e a infraestrutura permanecem com quem tem escala e capilaridade para alcançar todas as regiões e setores.
A ascensão dos FIDCs e o novo mapa do funding
O mercado de FIDCs deixou de ser uma ferramenta pontual ou de nicho, reservada apenas a gigantes corporativos, para se tornar uma das principais engrenagens de financiamento da economia real. Com o patrimônio líquido da indústria na casa das centenas de bilhões de reais, o ecossistema de direitos creditórios provou que é plenamente possível conectar, em larga escala, a ponta tomadora que gera o ativo ao investidor final que busca rentabilidade, reduzindo a intermediação pesada e os custos do spread bancário tradicional.
Essa descentralização atua com vigor em três frentes fundamentais do mercado:
• Abertura e sofisticação do leque de captação: as empresas que necessitam de financiamento deixam de ficar reféns da curva de risco padronizada ou do apetite pontual de um único grande banco. Ao estruturar sua captação via FIDC, a empresa passa a acessar uma matriz de funding pulverizada e especializada, que inclui investidores institucionais, family offices, gestoras independentes e investidores qualificados e profissionais. Se um participante decide reduzir sua exposição a determinado setor, o fundo não colapsa; ele busca liquidez em outros braços do próprio mercado de capitais.
• Alocação deliberada de risco na engenharia de cotas: a estrutura do FIDC permite dividir o fundo em classes de risco e retorno. A cota sênior tem prioridade de rendimento e amortização, adequada ao investidor conservador e à alocação institucional. A cota subordinada (que pode se dividir em mezanino e subordinada júnior) funciona como colchão de absorção de perdas: em caso de inadimplência nos direitos creditórios, ela responde primeiro, o que permite emitir a parcela sênior com classificações de risco elevadas.
O ponto que separa uma estrutura bem desenhada de uma estrutura frágil está em quem detém essa posição. A boa prática que defendemos é clara: a primeira perda precisa estar nas mãos de quem melhor entende e melhor precifica o risco. Nos FIDCs embarcados em cadeias produtivas, esse alguém é o próprio empresário originador, com capital em risco registrado em regulamento; nas estruturas de mercado, é o investidor especialista que escolheu a posição por análise, com perfil de risco declarado. Em nenhum caso a primeira perda pode ficar órfã, empurrada para quem não a precificou.
• Distribuição de risco com regras claras: quando a concessão e a retenção de crédito se espalham pelo mercado de capitais em vez de ficarem represadas nos balanços de poucas e concentradas instituições financeiras, o risco não desaparece: ele passa a ser absorvido segundo regras contratuais conhecidas de antemão, por investidores conscientes da classe de cota em que estão. É uma diferença de arquitetura. Em vez de concentrar o choque no sistema bancário, a estrutura define, antes do problema, quem absorve o quê e em que ordem.
CVM 175 e a maturidade regulatória do mercado
O marco regulatório impulsionado pela Resolução CVM 175 foi um divisor de águas definitivo para acelerar e institucionalizar esse processo de descentralização. A nova regulamentação não apenas modernizou a arquitetura dos fundos de investimento no Brasil, mas chancelou a tese de que o crédito estruturado deve ser transparente, seguro e progressivamente acessível. Ao redefinir com clareza as responsabilidades entre administradores e gestores, o arcabouço regulatório trouxe maior segurança jurídica para a originação de ativos e eliminou assimetrias históricas que afastavam grandes investidores globais e institucionais locais.
A resolução também ampliou, sob condições específicas e com salvaguardas, o acesso de novos perfis de investidor a determinadas classes de FIDCs, aproximando a poupança do financiamento de empresas reais, sempre dentro de regras de adequação de perfil. Paralelamente, o avanço acelerado da tecnologia financeira, como a duplicata escritural, o uso de inteligência artificial na checagem de lastro e a integração de APIs para conciliação bancária, reduziu a um patamar inédito o custo operacional de manutenção de um FIDC.
Aqui vale uma distinção que consideramos central: tecnologia move dinheiro; estrutura decide quem absorve perdas primeiro. A tecnologia resolve o risco operacional, e isso é um avanço enorme. O risco de crédito e a alocação de perdas continuam sendo decisões de arquitetura, tomadas no desenho do fundo.
O que antes exigia estruturas milionárias e meses de burocracia hoje pode ser gerido com esteiras automatizadas de originação e monitoramento de risco em tempo real. Isso viabilizou o surgimento de fundos altamente segmentados, tornando o FIDC uma ferramenta viável e extremamente competitiva não apenas para grandes corporações, mas também para médias empresas e ecossistemas B2B regionais.
O novo papel dos bancos: de detentores do monopólio a parceiros estratégicos
Existe uma leitura míope e equivocada no mercado que interpreta a “desbancarização” como uma declaração de guerra contra os bancos ou uma tentativa de excluí-los do mapa financeiro. Enxergo esse fenômeno sob uma ótica integradora e pragmática: a desbancarização não busca eliminar os bancos, mas sim ressignificar fundamentalmente o seu papel estratégico.
Os grandes bancos possuem ativos valiosíssimos que foram construídos ao longo de décadas e que jamais devem ser ignorados: capilaridade nacional imbatível, marcas com reputação consolidada, infraestrutura técnica de custódia e liquidação de altíssima escala, além de um relacionamento profundo e diário com a base de clientes. O modelo em que o banco atua como a única fonte de risco e liquidez caducou, mas a sua presença na cadeia de valor é vital.
Na nova arquitetura de crédito descentralizado, a dinâmica de relacionamento se configura da seguinte forma:
• Autonomia e especialização na originação: as plataformas especializadas, fintechs e gestoras ganham independência para estruturar operações sob medida para as necessidades reais do tomador, sem os nós burocráticos ou os limites de crédito impostos pelos balanços das instituições bancárias.
• Os bancos como pontes estratégicas de distribuição e coestruturação: em vez de originar, reter todo o risco em seu próprio balanço e consumir um volume imenso de capital regulatório (o que limita sua própria capacidade de alavancagem), os bancos passam a atuar estrategicamente como distribuidores de alta performance. As instituições oferecem cotas de FIDCs bem estruturados para sua base de clientes investidores, fornecem linhas de liquidez complementares ou atuam como parceiros em operações coestruturadas e sindicalizadas, permitindo que a liquidez de sua base de investidores encontre instrumentos com melhor relação entre risco e retorno.
E há um efeito dessa arquitetura que costuma passar despercebido: o empresário que participa da estrutura subordinada do FIDC do seu próprio ecossistema não sai do banco. Ele chega ao banco com outra qualidade de relação. Deixa de ser tomador de limite, disputando espaço no balanço e no apetite do comitê de crédito, e passa a ser parceiro de estrutura: consome serviços de custódia, cobrança, distribuição e cash management, e libera o banco do consumo de capital regulatório que a mesma operação exigiria no balcão.
Essa sinergia gera um ciclo virtuoso: o tomador obtém taxas mais justas e prazos adequados ao seu fluxo de caixa, o investidor acessa ativos de crédito privado com retornos ajustados ao risco, e a instituição financeira preserva o relacionamento comercial e gera receita recorrente de serviços, atuando exatamente naquilo que faz melhor do que qualquer outro participante do mercado.
O futuro do crédito é ecossistêmico
O movimento de descentralização e desbancarização do crédito privado não é uma moda passageira ou uma bolha pontual: é um movimento estrutural que alinha o Brasil às práticas dos mercados financeiros mais desenvolvidos do mundo.
As empresas que compreenderem essa mudança de paradigma mais cedo, aprendendo a navegar no mercado de capitais e diversificando suas fontes de financiamento além do balcão bancário, constroem uma vantagem competitiva relevante: mais previsibilidade de caixa e mais proteção contra choques de liquidez e ciclos de aperto monetário.
O futuro do crédito no Brasil não pertence a uma instituição isolada ou a um modelo centralizado, mas a um ecossistema aberto, transparente, tecnológico e organizado com mais inteligência do que o modelo que o antecedeu.
*Rafael Barbieri é CEO e fundador da Bless Capital, gestora especializada em Fundos de Investimento em Direitos Creditórios (FIDCs)