
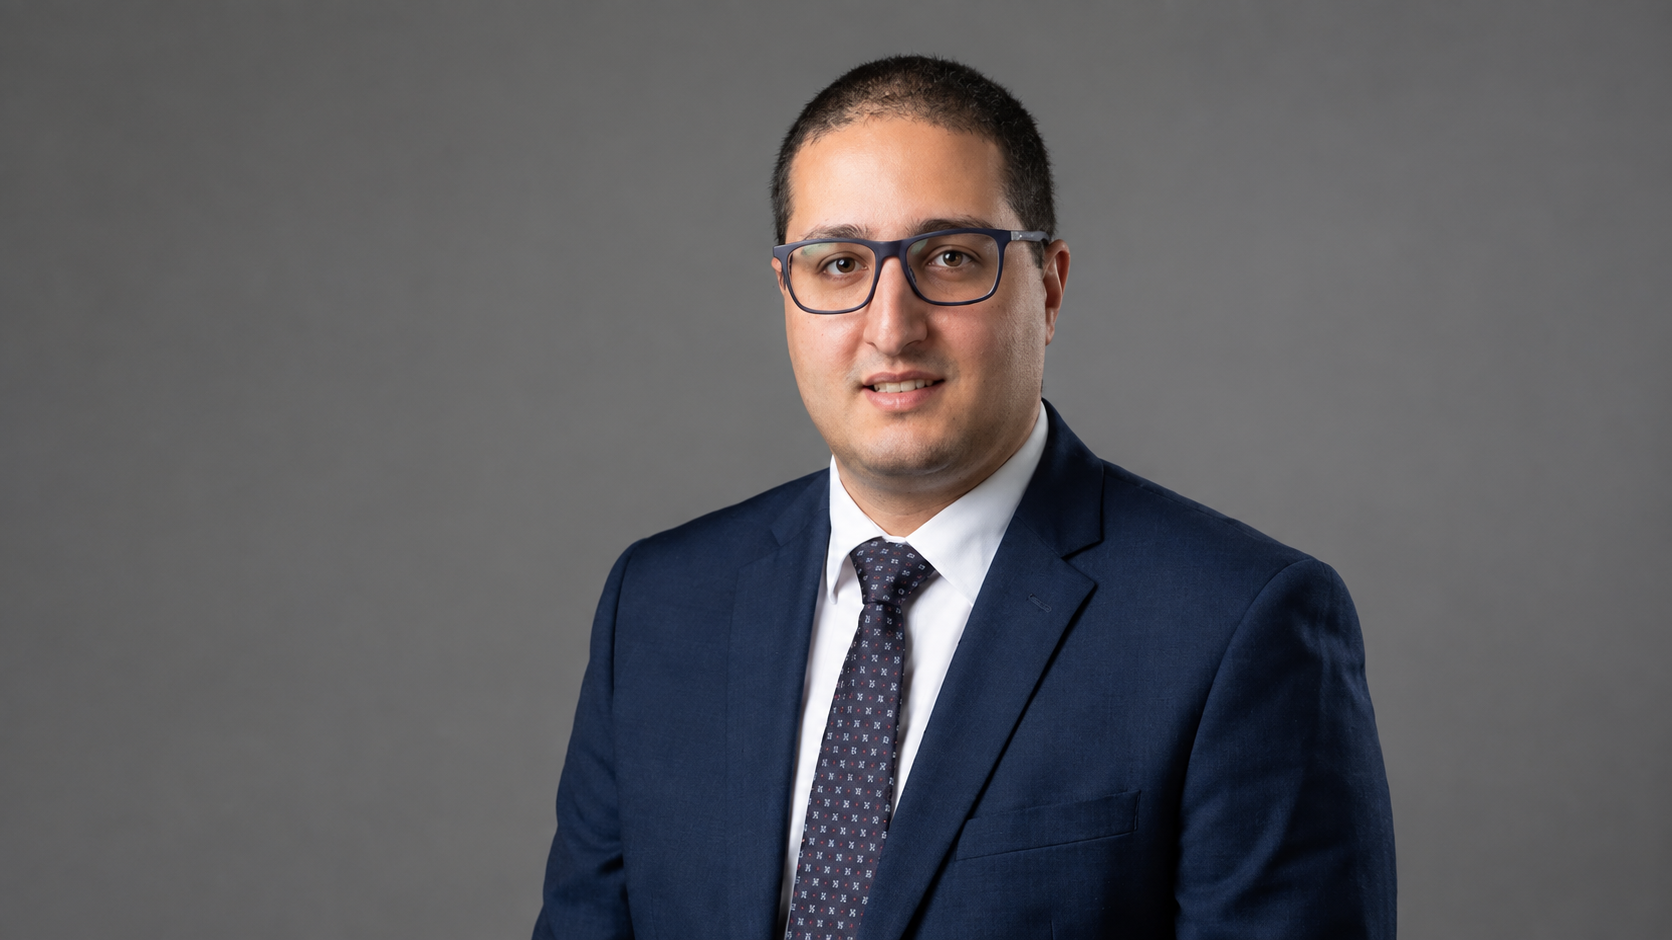
Por Pedro Abrão Júnior*
O Banco Central publicou duas resoluções que alteram poucos dispositivos, mas atingem pontos decisivos do mercado de ativos virtuais. A Resolução BCB nº 588 coloca as transferências envolvendo carteiras autocustodiadas no radar automático do Conselho de Controle de Atividades Financeiras (Coaf). A Resolução BCB nº 589 reforça o papel de bancos e instituições de pagamento no controle de quem pode operar nesse mercado.
As normas seguem a mesma lógica. O Banco Central está concentrando a fiscalização nas fronteiras entre o ambiente regulado e aquilo que está fora de seu alcance direto. Uma delas é a carteira controlada pelo usuário. A outra é a conta bancária ou de pagamento que sustenta a operação de uma prestadora.
A primeira fronteira ganha visibilidade automática. A segunda passa a funcionar como mecanismo de disciplina de mercado.
A partir de 1º de outubro de 2026, transferências de ativos virtuais de ou para carteiras autocustodiadas, em valor igual ou superior ao equivalente a US$ 10 mil, deverão ser comunicadas ao Coaf até o dia útil seguinte. A comunicação não depende de suspeita. Atingido o limite, surge o dever de reportar. Isso não substitui a comunicação de operações suspeitas, aplicável quando houver sinais de lavagem de dinheiro, fraude ou fracionamento.
A regra não torna a autocustódia ilícita. Ela dá visibilidade à passagem entre uma prestadora e a carteira em que o usuário controla diretamente a chave privada. Na prática, a empresa terá de distinguir uma carteira autocustodiada de outra hospedada por uma plataforma, combinando informações do cliente com ferramentas de análise de blockchain.
Há também um efeito estratégico para grupos internacionais. Se uma prestadora brasileira transfere os ativos para carteira efetivamente controlada por uma afiliada autorizada no exterior, a operação não será necessariamente uma transferência direta para autocustódia. Poderá ser uma transferência entre prestadores, inclusive com natureza internacional.
Isso não elimina o reporte. Muda o enquadramento do fluxo. Operações internacionais com ativos virtuais também estão sujeitas a informações ao Banco Central e a controles de prevenção à lavagem de dinheiro. A oportunidade legítima está em construir um corredor regulado entre duas prestadoras, com responsabilidades claras em cada ponta. Se a afiliada estrangeira for apenas uma passagem automática para a carteira do cliente, sem relação própria e sem substância operacional, a forma contratual não deve prevalecer sobre a realidade. A vantagem não é deixar de reportar, mas oferecer uma conexão mais fluida com o exterior e classificar corretamente cada etapa.
O prazo para as prestadoras que já estavam em funcionamento protocolarem o pedido de autorização continua sendo 30 de outubro de 2026. A partir de 6 de novembro, bancos e instituições de pagamento não poderão viabilizar operações no mercado de ativos virtuais com prestadores que estejam fora das hipóteses permitidas pela Resolução nº 520.
A semana adicional não cria nova fase de regularização. Serve para que as instituições confirmem quem protocolou o pedido e ajustem seus controles. Para a prestadora, o protocolo passa a funcionar como credencial perante parceiros bancários.
Uma conta usada para receber recursos de clientes ou liquidar operações não poderá continuar funcionando da mesma forma se isso fizer com que a instituição mantenedora viole o art. 91 da Resolução nº 520. O resultado provável será a restrição de transações e, conforme o caso, o encerramento da conta e do relacionamento.
Esse movimento tem um antecedente. Desde dezembro de 2025, a Resolução BCB nº 518 determina o encerramento de contas de pagamento utilizadas para a prestação irregular de serviços financeiros ou de pagamentos. A Resolução CMN nº 5.261 estabeleceu regra equivalente para contas de depósito.
As normas não são idênticas. As regras de 2025 integram o regime geral das contas. O art. 91 é específico para ativos virtuais e alcança outros serviços usados para viabilizar as operações. A leitura conjunta, porém, fortalece a posição dos bancos. Quando a conta é instrumento da atividade irregular, o encerramento deixa de ser apenas uma decisão comercial ou de risco reputacional.
Isso não significa o fechamento automático de qualquer conta mantida por empresa não autorizada. É preciso haver vínculo entre a conta e a atividade vedada. Na prática, a separação será difícil quando a atividade principal da empresa for a prestação de serviços de ativos virtuais.
Existe ainda uma tensão no calendário. Quem não protocolar deve cessar suas atividades em até trinta dias depois de 30 de outubro. Bancos e instituições de pagamento, porém, não poderão viabilizar as operações a partir de 6 de novembro. O prazo de trinta dias deve ser entendido como período para uma saída ordenada, não como autorização para continuar normalmente. A norma não explica como separar novos negócios dos atos necessários para devolver recursos e encerrar posições de clientes.
A vedação não pode ser aplicada de forma indiscriminada. O mercado inclui fornecedores de tecnologia, custodiantes contratados, formadores de mercado e provedores de liquidez. A própria Resolução nº 520 admite esses participantes.
Nos modelos de Crypto as a Service (CaaS), o enquadramento depende da atividade real. Se a empresa entrega tecnologia sob as diretrizes de uma prestadora autorizada, pode ser tratada como fornecedora de serviço relevante. Se recebe ordens, controla carteiras ou mantém a relação com o cliente em nome próprio, poderá ser considerada prestadora de serviços de ativos virtuais.
A mesma distinção vale para provedores de liquidez. Quando atuam por conta própria para fornecer liquidez à prestadora, não se tornam automaticamente sujeitos a autorização apenas por exercer essa função. A contratante, contudo, mantém as responsabilidades previstas na norma.
As novas resoluções não proíbem a autocustódia nem exigem autorização própria de todo participante da cadeia. Elas reorganizam os pontos de conexão com o mercado regulado.
No novo regime, a arquitetura operacional deixa de ser apenas uma decisão tecnológica. Ela passa a definir quem precisa de autorização, quem reporta e até onde uma conta bancária pode ser utilizada.
*Pedro Abrão Júnior é sócio do escritório Pedro Abrão Advocacia & Consultoria Empresarial