
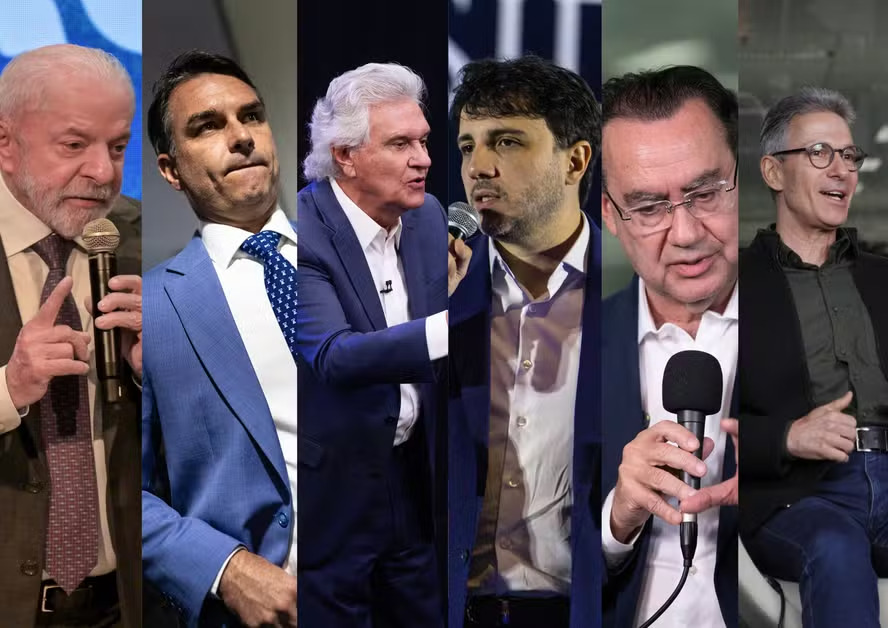
O mercado brasileiro chega ao último pregão antes do primeiro turno das eleições, nesta sexta-feira (2), sob cautela. O trade eleitoral deve ganhar espaço na formação dos preços, mas a tendência é de menor disposição dos investidores para assumir posições mais agressivas diante das incertezas políticas. No radar estão a última pesquisa Datafolha e os desdobramentos do cancelamento do debate presidencial da TV Globo.
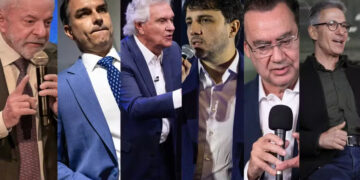
A pesquisa Datafolha, divulgada nesta quinta-feira (1º), mostrou o presidente Lula (PT) com 42% das intenções de voto no primeiro turno, contra 38% de Flávio Bolsonaro (PL), em votos totais. Na pesquisa anterior, divulgada em 24 de setembro, os percentuais eram de 40% e 36%, respectivamente. A diferença, portanto, permaneceu em quatro pontos percentuais e dentro da margem de erro de dois pontos. Em votos válidos, que excluem brancos, nulos e indecisos, Lula aparece com 45% e Flávio com 40%.
Na sequência, Augusto Cury (Avante) aparece com 4%, enquanto Ronaldo Caiado (PSD) e Renan Santos (Missão) têm 3% cada. Romeu Zema (Novo) registra 1%. Considerando a margem de erro, Cury, Caiado, Renan Santos e Zema permanecem tecnicamente próximos entre si. O Datafolha ouviu 2.506 eleitores em 152 municípios, com margem de erro de dois pontos percentuais.
Também no front político-eleitoral, a TV Globo cancelou o debate presidencial previsto para a noite de ontem, após uma sequência de decisões judiciais tomadas poucas horas antes do evento. Entre as medidas, uma decisão do TSE determinou a retirada do púlpito reservado a Lula, que havia informado que não participaria, enquanto o ministro Gilmar Mendes, do STF, determinou a inclusão de Renan Santos no encontro. Flávio Bolsonaro também desistiu de participar antes do anúncio sobre o cancelamento.
A emissora afirmou que as decisões dos tribunais provocaram “insegurança jurídica” e representaram, em sua avaliação, interferência na liberdade de organização dos debates. Em transmissão nas redes sociais, Flávio Bolsonaro criticou as decisões judiciais e afirmou que houve interferência no processo eleitoral. O senador também convocou seus apoiadores a comparecerem às urnas no domingo (4), defendendo o voto como forma de manifestação.
Payroll e juros dos EUA dominam agenda internacional
Com esse cenário político no radar, o ambiente externo também deve limitar os movimentos dos mercados. Juros americanos, dólar e petróleo seguem entre os principais vetores para os ativos de risco.
O destaque da agenda internacional hoje é o payroll de setembro, relatório oficial de emprego dos Estados Unidos. O indicador é acompanhado de perto pelos investidores porque ajuda a avaliar a força da economia americana e influencia as expectativas sobre os próximos passos do Federal Reserve (Fed). Uma surpresa relevante nos números pode provocar movimentos rápidos nos Treasuries, no dólar e no apetite global por risco.
A expectativa é de criação de 89 mil vagas em setembro, após 162 mil em agosto, enquanto a taxa de desemprego deve permanecer em 4,1%. O relatório será divulgado em um momento em que o mercado tenta avaliar quanto espaço o Fed ainda possui para manter uma política monetária mais restritiva. Os dados recentes apontaram resiliência da economia americana, enquanto a inflação continua no centro das atenções.
Manchetes desta manhã
- Eleição já alimenta demanda por NTN-B (Valor)
- Estratégia atual da UE é ampliar acordos de livre-comércio, diz comissário do bloco (Folha)
- EUA fecham embaixada e consulados no Brasil e suspendem atendimentos por ‘questões de segurança’ (Estadão)
- STJ permite penhora de salário para pagar dívidas; entenda as regras ( O Globo)
Mercado global opera sob cautela à espera do payroll
Em Nova York, os índices futuros operam em alta nesta sexta-feira (2), antes da divulgação do payroll de setembro. O mercado projeta 89 mil novas vagas e taxa de desemprego estável em 4,1%, em um dado que pode influenciar as expectativas para os juros do Federal Reserve (Fed).
Na Ásia, os mercados encerraram a semana sem direção única, com o Hang Seng em queda na volta do feriado, pressionado pela alta dos yields globais, preocupações com o petróleo e cautela antes do payroll.
No Japão, o Nikkei também fechou em terreno negativo, após a inflação de Tóquio acelerar para 2,7% em setembro, acima dos 2,4% esperados, reforçando as apostas em novo aperto monetário pelo Banco Central (BoJ).
Já as bolsas da Europa, buscam recuperação nesta sexta-feira, após a forte queda da véspera, apoiadas pelo recuo do petróleo e dos yields dos Treasuries. No radar, o payroll de setembro nos EUA pode recalibrar as expectativas para os juros do Fed, enquanto investidores avaliam a inflação da zona do euro, cujo CPI registrou a maior alta em cinco meses.
As ações de bancos europeus, porém, caminham para o pior desempenho semanal desde abril, diante do temor de que juros mais altos pressionem a economia.
- Quer acompanhar o mercado em tempo real e entender rapidamente o que pode impactar seus investimentos ao longo do dia? Conheça o Monitor+, a nova plataforma do Monitor do Mercado que reúne notícias minuto a minuto, análises, gráficos, comparadores e ferramentas em um só lugar. É a segunda tela perfeita para quem investe — e você pode testar aqui gratuitamente.
Confira os principais índices do mercado:
- S&P 500 Futuro: +0,33%
- FTSE 100: +0,29%
- CAC 40: +0,70%
- Nikkei 225: -0,94%
- Shanghai SE Comp: fechado por feriado
- Hang Seng: -2,60%
- Ouro (jun): +0,31%, a US$ por 4.215,17 por onça troy
- Índice do dólar (DXY): -0,04%, aos 102,06 pontos
- Bitcoin: +3,04% a US$ 86.461,4
Commodities
- Petróleo: os contratos futuros voltam a ser negociado abaixo de US$ 100 depois que países da União Europeia discutiram uma proposta para liberar estoques adicionais de diesel em meio à pressão para ampliar a oferta e tentar conter a alta dos combustíveis.
A retomada do gasoduto saudita Leste-Oeste e dos embarques de navios-tanque em Yanbu, no Mar Vermelho, também ajuda a normalizar os fluxos regionais.
Há pouco, o WTI para novembro caía 3,92%, a US$ 89,23; e o Brent para dezembro baixava 2,39%, a US$ 99,86.
Cenário internacional: Oriente Médio e combustíveis elevam tensão global
Na frente geopolítica, os Estados Unidos ampliaram as sanções contra o Irã, incluindo os setores automotivo e ferroviário. No oitavo mês do conflito, as negociações indiretas seguem travadas após Washington rejeitar a proposta de Teerã de reabrir o Estreito de Ormuz em troca do fim do bloqueio americano.
A tensão também avançou pela região. Na Arábia Saudita, uma usina de energia em Medina, responsável pelo abastecimento da Mesquita do Profeta, foi atacada por drones. A coalizão liderada pelos sauditas no Iêmen atribuiu a ofensiva aos rebeldes houthis, apoiados pelo Irã.
Na Europa, o salto nos preços do diesel abriu uma nova frente de atrito com Washington. A União Europeia realiza nesta sexta-feira uma reunião emergencial para discutir uma resposta coordenada à alta do combustível. Nos EUA, o preço médio do diesel chegou ao recorde de US$ 6,50 por galão no fim de setembro, segundo a AAA.
O governo Trump pressiona os europeus a liberar parte de suas reservas e, segundo a Reuters, teria advertido Alemanha e França que pode barrar exportações americanas de diesel caso isso não ocorra. Uma fonte citada pela agência afirma que Washington busca a liberação de 120 milhões de barris.
Na quinta-feira, o secretário do Tesouro dos EUA, Scott Bessent, cobrou dos parceiros europeus maior velocidade nas entregas já acordadas e a disponibilização imediata de oferta adicional.