
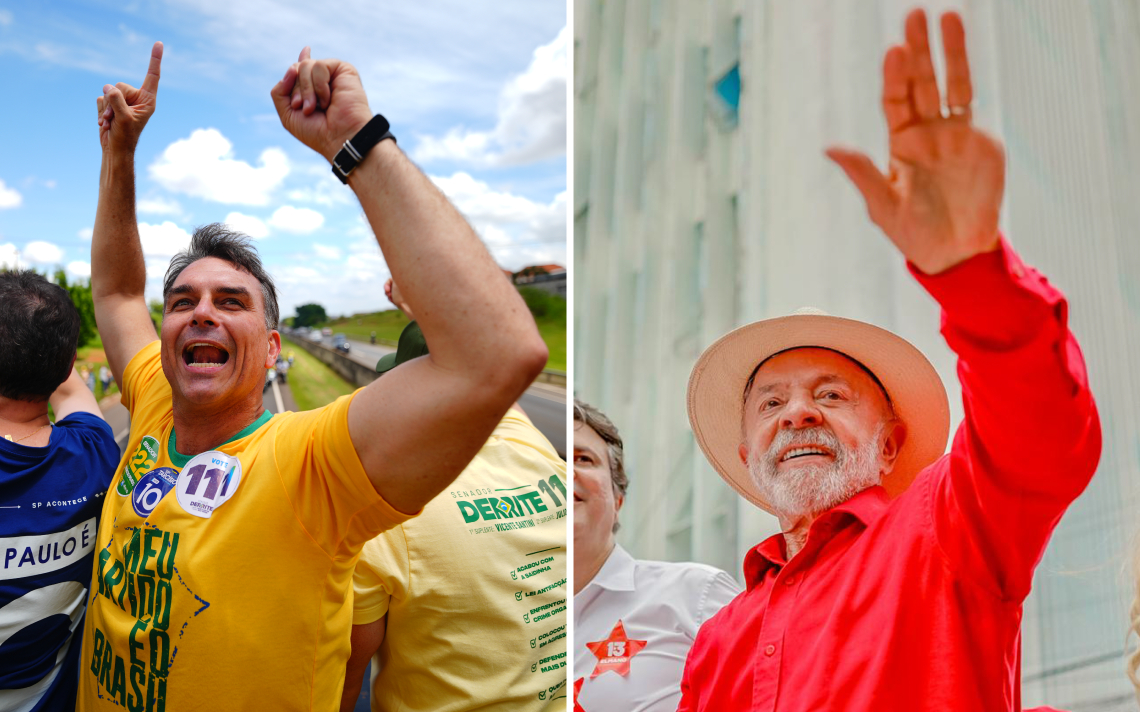
O mercado brasileiro inicia a sessão desta segunda-feira (5) repercutindo o resultado do primeiro turno das eleições presidenciais, que colocou o senador Flávio Bolsonaro (PL) à frente do presidente Luiz Inácio Lula da Silva (PT), e já incorpora as expectativas para a política econômica e fiscal no segundo turno.
Flávio Bolsonaro recebeu 47,03% dos votos válidos, enquanto Lula somou 45,16%, segundo os resultados divulgados pelo Tribunal Superior Eleitoral (TSE). O resultado veio após pesquisas de intenção de voto que, na véspera, indicavam Lula à frente. Na pesquisa AtlasIntel/Bloomberg, por exemplo, Lula aparecia com 47% dos votos válidos, enquanto Flávio registrava 44,1%.
Com o segundo turno definido, a eleição deve continuar influenciando a precificação dos ativos brasileiros, à medida que os investidores recalculam suas expectativas para os rumos das políticas econômica e fiscal.
As projeções de mercado apontam para uma possível reprecificação relevante. O UBS-BB estima alta de pelo menos 5% para o Ibovespa, enquanto Matheus Spiess, da Empiricus, vê espaço para uma valorização “na casa dos 10%”, acompanhada de fortalecimento do real e queda acentuada dos juros.
Ativos brasileiros disparam no exterior com resultado de Flávio Bolsonaro
A reação inicial já apareceu nos mercados internacionais. O EWZ, principal ETF brasileiro negociado nos Estados Unidos e que acompanha o MSCI Brazil, chegou a subir mais de 10% no after market em Nova York após a divulgação do resultado do primeiro turno.
Entre as empresas brasileiras negociadas no exterior, os ADRs da Petrobras (PETR3; PETR4; PBR) chegaram a avançar mais de 7,5% e registravam alta de 5,08% às 21h55 (horário de Brasília), no aftermarket. Os ADRs da Vale (VALE3; VALE) subiam 5%, enquanto os papéis do Itaú (ITUB3; ITUB4; ITUB) avançavam 7,92%.
Exterior acompanha Treasuries e espera ata do Fed
No exterior, os mercados operam sem direção definida, com os índices futuros de Nova York pressionados pelos rendimentos elevados dos Treasuries, enquanto os investidores aguardam a divulgação da ata da reunião de setembro do Federal Reserve (Fed), prevista para quarta-feira (7).
No campo geopolítico, forças do governo do Iêmen iniciaram uma ofensiva para retomar o controle do estreito de Bab el-Mandeb, passagem estratégica para o abastecimento global de energia, atualmente nas mãos dos houthis, grupo apoiado pelo Irã que avançou sobre a região no mês passado.
Com apoio da Arábia Saudita, as tropas do governo ocuparam grande parte do distrito de Dhubab, às margens do estreito. Ainda assim, o petróleo sofre pressão diante do aumento das exportações do Oriente Médio e da liberação de reservas de emergência pelos países do Grupo dos Sete (G7).
Por enquanto, esses fatores compensam as preocupações com novos danos à infraestrutura petrolífera do Golfo em meio aos conflitos entre Estados Unidos e Irã. Pelo lado da oferta, a Opep+ manteve, em reunião realizada ontem, as metas de produção para novembro. A decisão reforça a expectativa de que o grupo não promoverá novos ajustes até o próximo ano.
Os produtores do Golfo, porém, seguem extraindo volumes bem inferiores às metas devido às interrupções nas exportações provocadas pelos conflitos. Nos últimos meses, os embarques têm oscilado entre 60% e 80% dos níveis considerados normais.
Manchetes desta manhã
- Direita consegue o melhor resultado em eleições presidenciais desde 1989 (Valor)
- ADRs da Petrobras e da Vale disparam no pré-mercado dos EUA após primeiro turno das eleições (Folha)
- Sánchez anuncia eleições antecipadas para 29 de novembro na Espanha após derrota no Parlamento (Estadão)
- Fila de processos judiciais contra INSS sobe 21,2% até junho e estoque já soma 4,69 milhões de ações (O Globo)
Mercado global tem desempenho misto pressionado pelos Treasuries e cenário fiscal
Em Nova York, os índices futuros em baixa nesta segunda-feira, enquanto investidores recalibram as apostas para os próximos passos do Federal Reserve, após o mercado de trabalho mais fraco em setembro reduzir a expectativa de uma nova alta dos juros em outubro, sinalizando menor pressão por uma política monetária mais restritiva. Ainda assim, os Treasuries seguem com rendimentos elevados, limitando o apetite por risco.
Na Ásia, os mercados fecharam em alta, impulsionados pelas ações de tecnologia e pela redução das apostas em uma nova alta de juros pelo Fed após os dados mais fracos de emprego nos EUA.
Na China continental, não houve pregão devido à Golden Week; as negociações serão retomadas na quinta-feira (8). A Coreia do Sul também permaneceu fechada por feriado.
As bolsas da Europa operam sem direção única, mas com predominância de baixa. Em Paris, o mercado é pressionado pelas preocupações com a situação fiscal e pela forte queda das ações da Schneider Electric.
Os papéis da companhia recuam 9,46% após o anúncio da aquisição da empresa americana de software PTC por US$ 22,6 bilhões.
- Quer acompanhar o mercado em tempo real e entender rapidamente o que pode impactar seus investimentos ao longo do dia? Conheça o Monitor+, a nova plataforma do Monitor do Mercado que reúne notícias minuto a minuto, análises, gráficos, comparadores e ferramentas em um só lugar. É a segunda tela perfeita para quem investe — e você pode testar aqui gratuitamente.
Confira os principais índices do mercado:
- S&P 500 Futuro: -0,19%
- FTSE 100: +0,31%
- CAC 40: -0,88%
- Nikkei 225: +2,40%
- Shanghai SE Comp: fechado por feriado
- Hang Seng: 0,28%
- Ouro (jun): +0,66%, a US$ por 4.189,70 por onça troy
- Índice do dólar (DXY): +0,31%, aos 102,25 pontos
- Bitcoin: +0,75% a US$ 85.945,7
Commodities
- Petróleo: os contratos futuros operam sem direção única, em meio à tensão persistente no Oriente Médio. Os investidores monitoram a retomada dos ataques na região do Estreito de Ormuz e os riscos para a oferta, enquanto avaliam a liberação planejada de estoques emergenciais de petróleo e diesel pelos países do G7.
No domingo, sete integrantes da Opep+, entre eles Arábia Saudita e Rússia, também concordaram em manter estável a produção de petróleo em novembro.
Há pouco, o Brent/dezembro subia 0,56%, cotado a US$ 102,82 e o WTI/novembro caía 0,55%, a US$ 90,61
Cenário internacional: Europa enfrenta pressão fiscal em meio à melhora da atividade
No campo fiscal, aumentam as preocupações com as contas públicas da França. O spread entre os títulos franceses e alemães de 10 anos está próximo de 140 pontos-base, após alcançar cerca de 150 pontos na semana passada, maior nível desde a crise da dívida soberana europeia. Para conter o déficit, o governo francês busca 54 bilhões de euros em cortes e outras medidas no orçamento de 2027.
Enquanto isso, a atividade do setor privado europeu ganhou força em setembro. O PMI composto da zona do euro, calculado pela S&P Global, avançou de 52 para 53,1 pontos, maior nível em quase três anos e meio. O índice de serviços subiu de 51,6 para 53 pontos. Alemanha e França lideraram a melhora: o PMI composto alemão passou de 51,8 para 53,8 pontos, máxima em quase um ano, enquanto o francês avançou de 48,5 para 51,1 pontos, maior nível em 25 meses.
Na inflação, o PPI da zona do euro subiu 1,6% em julho ante junho, acima da expectativa de 1,2%, segundo a Eurostat. A alta foi puxada principalmente pelos custos de energia, que avançaram 5,6%.
Na agenda dos Estados Unidos, o mercado acompanha a divulgação dos dados do PMI, indicador utilizado para medir a evolução da atividade econômica e do setor privado, e da ata do Fed, na quarta-feira.