
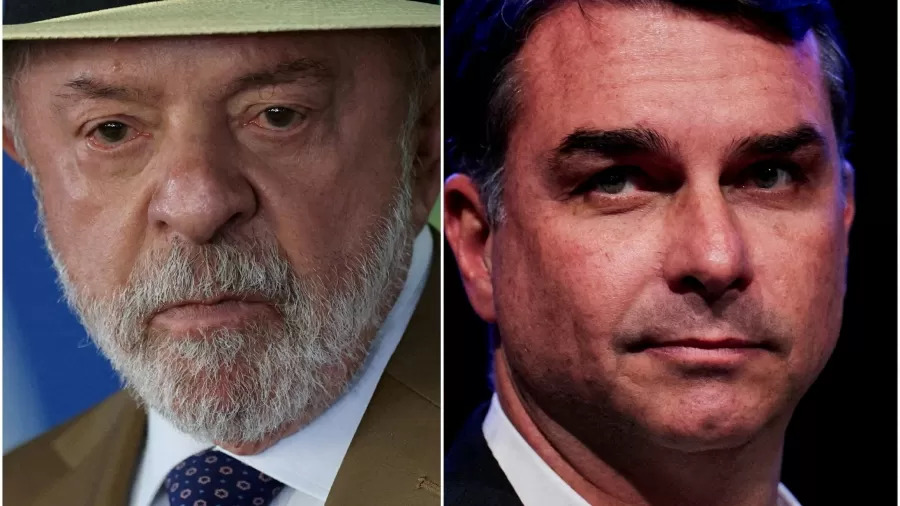
A eleição à presidência pode alterar a dinâmica de diferentes setores da Bolsa brasileira, de acordo com o cenário político que se desenhar após a votação. Em uma eventual reeleição de Luiz Inácio Lula da Silva (PT), bancos apontam exportadoras, construtoras voltadas à população de baixa renda e empresas com menor endividamento entre os segmentos a serem observados.
Em um cenário de vitória de Flávio Bolsonaro (PL), as preferências citadas pelos bancos se concentram em varejistas, construtoras de médio e alto padrão e companhias ligadas ao mercado de capitais.
Para Luís Gustavo Budziak, CFO da Quartzo Capital, porém, o principal fator para o comportamento das ações não seria apenas o resultado eleitoral, mas a trajetória das contas públicas e seus efeitos sobre os juros.
Em entrevista exclusiva ao Monitor do Mercado, o especialista destaca que a curva de juros de longo prazo, que representa as taxas esperadas para períodos mais extensos e influencia diretamente a precificação de ativos, permanece elevada no atual ambiente macroeconômico.
“Sobretudo, no atual cenário macroeconômico, calcado em uma curva de juros de longo prazo alta, independentemente do governo que ganhar, seja Flávio ou seja Lula, ela não tem muito espaço para ceder, inclusive se observarmos o último movimento dos bancos centrais, que foi o aumento de juros nos Estados Unidos e a redução de juros no Brasil. Principalmente porque o tema fiscal está longe de ser resolvido”, afirma.
Fiscal pesa mais sobre trajetória da Bolsa
Na avaliação de Budziak, mesmo um novo governo que tente conter o déficit fiscal teria dificuldade para produzir efeitos rápidos sobre a economia e, consequentemente, sobre a taxa de juros estrutural.
“Entrando um governo agora, por mais que tente fazer uma contenção do déficit fiscal, ele vai ter muito trabalho para conseguir fazer com que isso reflita na economia a ponto de reduzir a taxa estrutural de juros”, avalia Budziak.
Segundo o especialista, uma eventual continuidade do governo Lula não indicaria, no curto prazo, uma alteração relevante no quadro fiscal. No caso de Flávio Bolsonaro, a percepção seria de uma política mais austera, mas os efeitos sobre os juros demorariam a aparecer.
“Se Lula for eleito, a tendência é continuar do jeito que está, sem sinal de uma mudança no quadro fiscal no futuro, e se for o Flávio, que tem uma política um pouco mais austera, pode ser que isso comece a ceder um pouco, mas não em 2027, e sim a partir do segundo trimestre de 2028. Ou seja, eu não tenho como fazer uma movimentação com uma curva de juros ainda em alta”, diz.
Indústria e exportadoras podem reagir frente à vitória de Flávio Bolsonaro
Apesar da avaliação de que o cenário macroeconômico limitaria mudanças mais amplas no curto prazo, Budziak identifica possíveis efeitos pontuais em determinados segmentos caso Flávio Bolsonaro vença a eleição.
Ele cita a indústria e empresas ligadas às exportações como possíveis beneficiárias de mudanças específicas na política econômica.
“Pode ser que micro economicamente, daqui a pouco destrave a pauta da tilápia e comece a exportar novamente, gerando uma economia no agro, uma economia na indústria que vem na cadeia da exportação de proteína animal… pode ser que isso aconteça, mas é pontual.”
O especialista, porém, não vê espaço para uma alteração significativa no ambiente econômico nos seis primeiros meses de qualquer um dos próximos governos.
Retomada do investimento estrangeiro depende mais dos juros
A eventual retomada dos investimentos estrangeiros também estaria condicionada, segundo Budziak, ao comportamento futuro dos juros no Brasil e nos Estados Unidos.
Com as taxas norte-americanas em alta, o especialista afirma que investidores podem encontrar maior atratividade em ativos dos Estados Unidos, como os T-Bonds e investimentos associados ao índice Standard & Poor’s (S&P 500), que mede o desempenho das 500 maiores empresas de capital aberto dos Estados Unidos, em vez de direcionar recursos para o mercado brasileiro.
Nesse contexto, uma eventual vitória de Flávio Bolsonaro não seria suficiente, por si só, para provocar uma mudança imediata no fluxo internacional de capital.
“Ele vai ter que não somente negociar com os Estados Unidos em termos de benefícios para determinados setores, como vai ter que visualizar o tabuleiro à luz do que a política macroeconômica dos Estados Unidos está desenhando”, analisa.
Contudo, determinados setores da economia podem ser incentivados, com alguns pontos de crescimento, pontua Budziak. “Posso ter uma redução de taxa de juros futura, mas eu só consigo incentivar a Bolsa quando eu também observo que existe uma condição internacional favorável para isso, e hoje eu não vejo essa condição favorável do ponto de vista macroeconômico”, complementa.
China sustenta commodities, enquanto EUA ampliam foco na indústria
Na avaliação de Budziak, a relação comercial do Brasil com a China ajuda a sustentar a perspectiva para empresas ligadas a commodities, especialmente aquelas com exposição às exportações. Nesse grupo, ele cita ações de companhias como SLC Agrícola e Vale, além da Petrobras.
“Você tem o setor financeiro com uma boa projeção em termos de lucros, além da crise internacional do petróleo puxando a Petrobras. Ainda que isso não seja efeito oriundo do governo Lula, temos uma Petrobras forte e o relacionamento internacional, principalmente com países como a China, que pressiona principalmente as empresas ligadas a commodities, como a SLC, por exemplo, e também empresas ligadas à exploração de minérios, como a Vale. Então, isso deixa mais evidente numa ligação mais forte com a China”, afirma.
Já ao considerar a relação com os Estados Unidos, Budziak identifica uma possível mudança de foco no médio e longo prazo, com maior espaço para empresas da indústria de transformação. Os bancos, segundo ele, continuariam entre os setores relevantes, mas a indústria poderia ganhar participação nesse cenário.
Agro pode ser beneficiado com vitória de Flávio
Budziak também relaciona uma eventual vitória de Flávio Bolsonaro a uma possibilidade de maior benefício para o agronegócio.
“Com o Flávio, a ideia de que o agro consiga se beneficiar de uma maneira mais efetiva, por ter uma ligação mais forte com a pauta do agro do que tem o Lula. Para uma estratégia de longo prazo, o especialista cita ainda bancos, empresas de commodities voltadas à exportação, companhias aéreas, Petrobras e empresas do setor elétrico.
Como a eleição de Lula ou Bolsonaro afetará a Bolsa
Budziak diferencia os possíveis impactos imediatos na Bolsa diante dos possíveis cenários para cada candidato à presidência.
“No caso do Lula, o impacto provável é que veremos uma condição fiscal futura igual, deve bater negativamente na Bolsa de Valores já nas primeiras semanas, com uma queda possível de 10%”
Para Flávio Bolsonaro, a avaliação é de que parte das expectativas do mercado já estaria incorporada aos preços: “o mercado já está precificando um pouco mais a vitória do Flávio. A grande expectativa é com o anúncio de possíveis normas de como vai se dar o desenvolvimento da política econômica.”
Bancos apontam ações para cenário de reeleição de Lula
As avaliações dos bancos também apontam diferenças entre os dois cenários. Em uma eventual reeleição de Lula, o Citi indica empresas com balanços fortes e capacidade de repassar preços, além de negócios expostos a programas governamentais, como o Minha Casa, Minha Vida. Nesse segmento, a instituição destaca a construtora Cury.
O BTG Pactual segue uma linha semelhante. Segundo os analistas do banco, “caso o presidente Lula seja reeleito, exportadoras, construtoras de baixa renda, seguradoras, pagadoras de altos dividendos e empresas com baixa alavancagem devem performar melhor”.
Entre as construtoras voltadas à população de menor renda, o banco cita Cury e Direcional. No grupo de exportadoras, aparecem Embraer e Gerdau. A seleção também inclui Caixa Seguridade e TIM.
Com Flávio, foco estaria em varejo e ações sensíveis aos juros
Para uma eventual vitória de Flávio Bolsonaro, o Citi aponta negócios cíclicos, empresas mais dependentes do ritmo da economia, companhias sensíveis à queda dos juros de longo prazo e, de forma seletiva, empresas mais alavancadas.
O BTG também cita varejistas, construtoras de médio e alto padrão e companhias ligadas ao mercado de capitais. Entre os exemplos estão C&A, Assaí, Cyrela e B3.
A tese considera a possibilidade de uma vitória de Flávio levar investidores a antecipar medidas destinadas a enfrentar os desequilíbrios das contas públicas, o que poderia abrir espaço para uma redução dos juros de longo prazo.
Mercados de previsão apostam em vitória de Flávio Bolsonaro
Os mercados de previsão também passaram a mostrar uma alteração nas expectativas* em relação à disputa presidencial nas últimas semanas. Na manhã de quinta-feira (1º), a Polymarket atribuía 62% de probabilidade de vitória a Flávio Bolsonaro e 37% a Lula. Na Kalshi, os números estavam em 61% e 40%, respectivamente.
Esses percentuais são diferentes dos resultados das pesquisas eleitorais mencionados no texto-base. No Datafolha divulgado até quinta-feira, Lula aparecia com 42% das intenções de voto em um eventual segundo turno, contra 38% de Flávio, configuração considerada empate técnico dentro da margem de erro de dois pontos percentuais.
A mudança nos mercados de previsão ocorreu ao longo das semanas. Em meados de agosto, a Kalshi chegou a atribuir aproximadamente 68% de chance de vitória a Lula. Em 28 de setembro, o cenário havia se invertido, com Flávio em 57% e Lula em 43%.
A avaliação de Budziak acrescenta que os efeitos sobre a Bolsa não seriam necessariamente imediatos. Para o especialista, o desempenho dos ativos dependerá da evolução das contas públicas, do comportamento dos juros no Brasil e no exterior e das primeiras medidas econômicas adotadas pelo próximo governo.
*Os números dos mercados de previsão não equivalem a pesquisas de intenção de voto. Eles refletem os preços dos contratos negociados nessas plataformas e, portanto, representam a expectativa dos participantes desses mercados, e não uma amostra representativa do eleitorado.